你接的下一单私活,到账可能少几十到几百块。
不是对方赖账,是对方替你扣了一笔税。
财政部、税务总局发布《境内单位代扣代缴自然人增值税管理办法》(财政部 税务总局公告2026年第28号),自11月1日起施行。条文指向七类服务:研发、软件、设计、咨询、广播影视节目(作品)制作、文化、教育。
这笔税以前不是没有。增值税法今年1月1日已经施行,1月到10月,个人提供这七类服务,本该自己去申报缴纳——只是很多人没报,也没人问。
变的是流程,不是税负。
公告的口径很清楚:这主要改变缴税办理渠道,不增加税费负担。以前单位向个人购买这些服务,只代扣个人所得税;从11月起,除个税之外,还要同时代扣增值税及附加税费。
算法不复杂。同一家单位、同一天,销售额到1000元就触发代扣;按1%征收率,先把含税价做价税分离,再乘征收率。税务部门举的例子:2.02万元设计费,不含税2万元,代扣增值税200元。
1000元是门槛,
不是免税额。
这句话得说清楚:只要过了线,是按全部销售额算,不是只算超出的那一部分。这也是很多人头一年最容易算错的地方。
平台接单的人,走的是另一条路。
外卖、网约车、直播、设计接单这类平台,平台按规定为从业人员代办申报的,不适用这套办法。所以先弄清一件事:钱是单位直接打给你,还是平台打给你。
还有两种情形不用代扣:这笔交易你已经自己缴过增值税;或者当次(日)销售额没到起征点、属于免税。但要注意,不代扣不等于不申报——付款方仍要按期限办理扣缴申报。
过去这笔税在个人手里,报不报全看自觉;现在挪到了付款方,变成一道必须走的流程。对个人是少了麻烦,对企业是多了一道责任。
真正该睡不着的,是付钱的那一方。
单位成了扣缴义务人,多出四件事:付钱时扣;次月1日到15日内申报缴款;自然人来要,得提供已扣税款和申报记录;发生销售折让、中止、退回,要更正当期申报。
没做到呢?条文写得很直:应扣未扣、未按规定办理扣缴申报、不缴或少缴已扣税款、借用或冒用他人身份,由税务机关依照税收征管法等法律法规处理。自然人拒绝扣缴的,扣缴义务人应当暂停支付,并及时报告主管税务机关。
还有一条老规矩被这条新规照亮了:企业付给个人的应税支出,要么取得发票,要么属于未达起征点的小额零星支出(凭收款凭证及内部凭证)。超过1000元又没有发票的,企业所得税前扣除就站不住——以前是“也许查不到”,现在是“系统里能对上”。
打白条付设计费、讲课费、咨询费,是最容易被忽略的一笔账。11月之后,它不再只是财务习惯问题。
三类人,各做一件事。
👉 你是接私活的人(设计师、程序员、讲师、顾问、剪辑)
报价前先问一句:这个价含税吗?合同写含税价还是不含税价,差的正是那1%和附加。到账金额对不上,直接向付款方要扣缴记录,对方有义务提供。在平台接单的,先确认平台有没有代办申报,别重复缴。
👉 你是企业老板
让财务把这七类支出的合同翻一遍:金额、含税口径、发票齐不齐。一年几十笔设计费、咨询费、讲课费,最集中的风险不在金额大小,而在有没有票。
👉 你是财务、HR
建一张台账:付款日期、金额、是否达起征点、是否已扣、申报所属期。每月15日是硬期限。对方拒扣的,暂停支付并报告税务机关——这一步别自己扛。
多提醒一句:别把这事当成“加税”去传。真正变化的是流程和责任:谁扣、谁报、谁留痕。早一个月把台账建起来,年底汇算就不会翻出一堆对不上的单据。
↓ 三组关键变化,一屏看懂 ↓
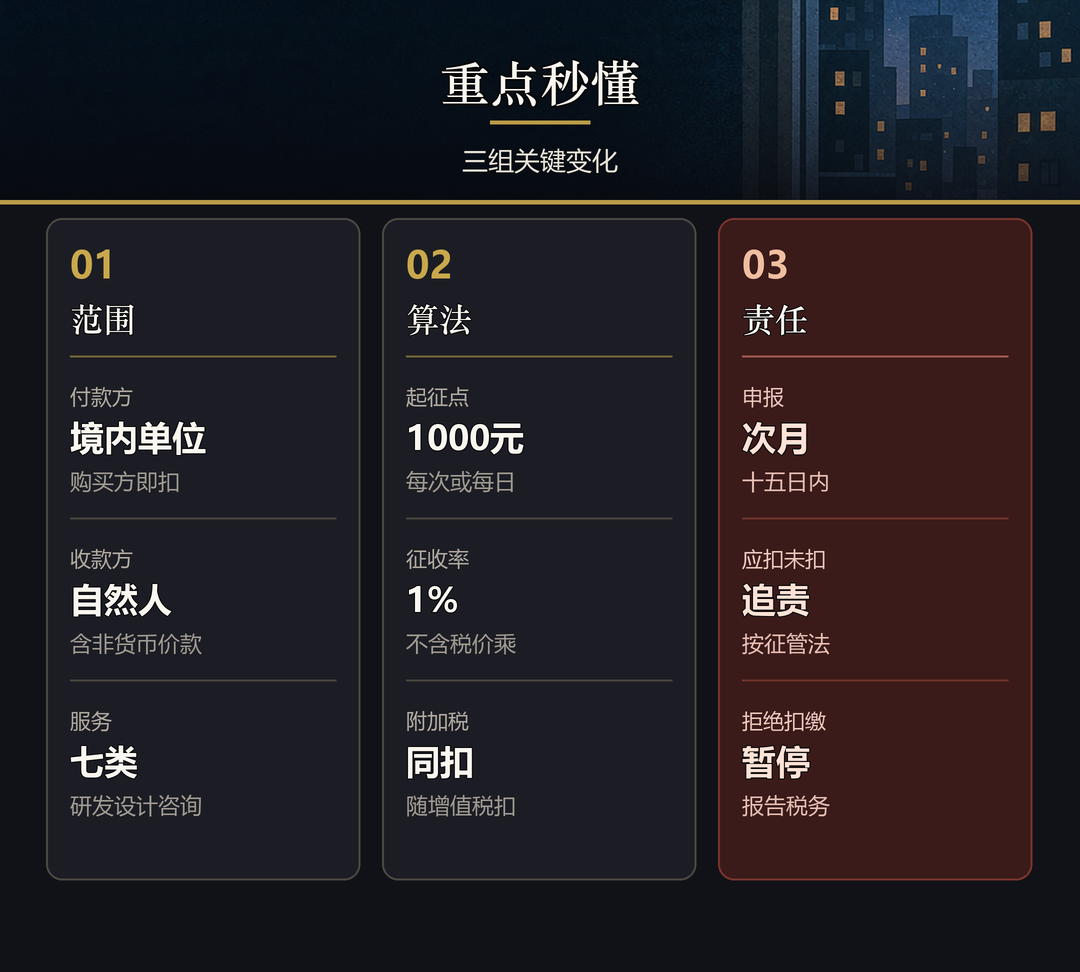
1%的税不多,麻烦的是那些年对不上的账。趁新规刚落地,把个人劳务支出的合同、发票、付款记录三样对齐,比年底被翻出来再补要省得多。
到账少了钱,你当时知道扣的是什么吗?评论区说说你的经历。
新朋友点标题下方蓝字关注我们,往期内容见公众号合集。
阿梁 · 爱伦观察 · 守住钱 · 护住人
不做“救火队”,只做“设计院”
① 财政部 税务总局公告2026年第28号《境内单位代扣代缴自然人增值税管理办法》:第一条(七类服务范围与扣缴义务人为支付价款的境内单位)、第二条(应扣缴增值税=销售额×规定征收率)、第三条(达到按次起征点时代扣)、第四条(同时扣缴附加税费)、第五条(次月1日至15日内办理扣缴申报并缴款)、第六条(未达起征点等情形仍须申报)、第七条(折让、中止、退回应更正申报)、第八条(应自然人要求提供已扣税款信息)、第十二条(自然人拒绝扣缴应暂停支付并报告税务机关)、第十三条(应扣未扣等情形按税收征管法处理)、第十四条(平台内从业人员由平台代办申报的不适用)、第十五条(自2026年11月1日起施行;2026年1月1日至10月31日由自然人自行申报);② 起征点依据财政部 税务总局公告2026年第10号:自2026年1月1日至2027年12月31日,按次纳税起征点为每次(日)销售额1000元,按月10万元、按季30万元;配套国家税务总局公告2026年第19号(扣缴申报事项);③ 中国税务报政策问答、国家税务总局天津市税务局2026年10月29日问答、国家税务总局重庆市税务局图解(七类范围、1%征收率、2.02万元示例)、中国网2026年10月29日《11月新规》;④ 应对建议属爱伦观察专栏观点,系分析性内容,不构成税务处理依据。本刊三审三校,如有错漏欢迎指正。