“每月多几百块,社保就别交了,签个字就行。”
听过这句话的人,都该看看11月1日。
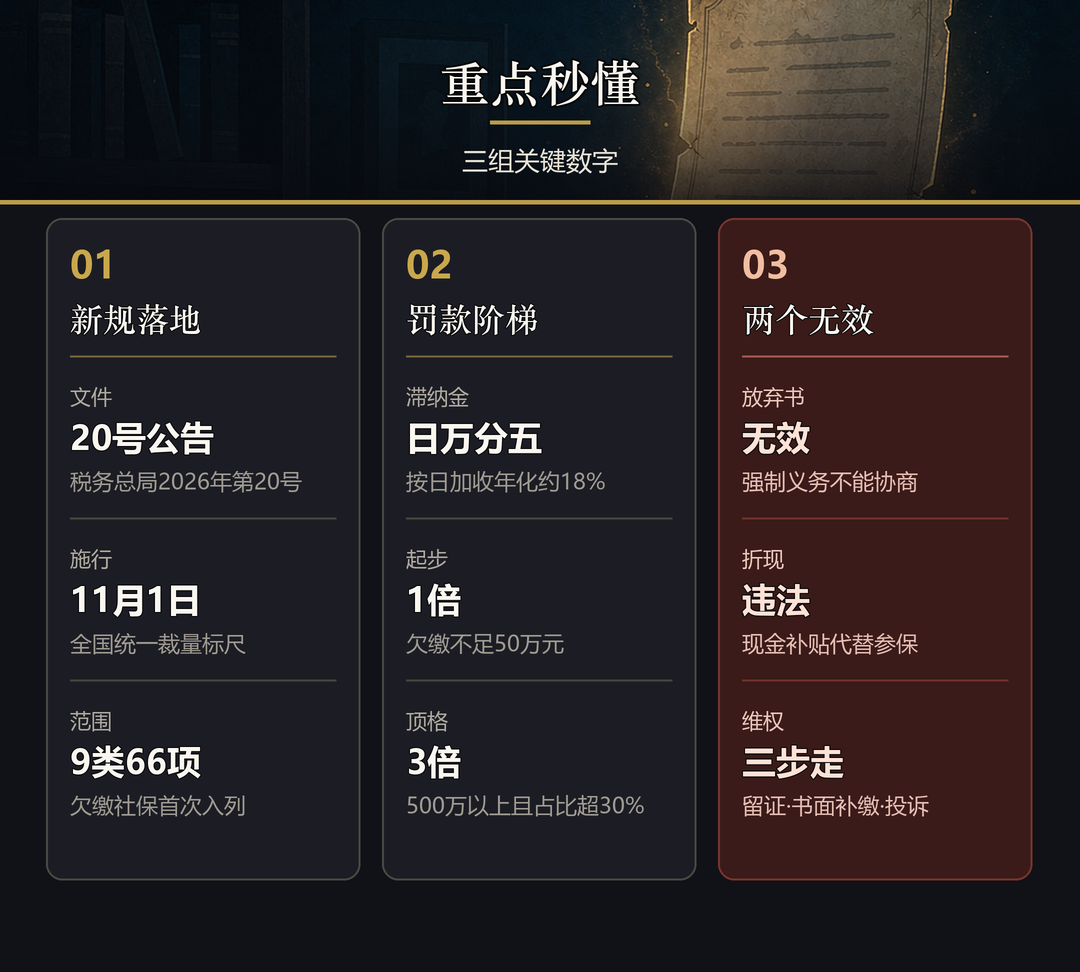
国家税务总局近日发布2026年第20号公告,《全国税务行政处罚裁量基准(2026年版)》11月1日起施行。社保费正式纳入全国统一的税务行政处罚裁量体系——欠缴社保,从此全国一把尺子量到底,最高处欠缴数额3倍罚款。
先把丑话说在前面:员工签的“自愿放弃社保承诺书”,救不了公司。
罚多少?先记一道滞纳金,再看三档罚款。
底账在《社会保险法》第86条:单位不缴或少缴社保费,先由征收机构责令限期缴纳或补足,并自欠缴之日起按日加收万分之五滞纳金——年化约18%,比多数贷款利率还高。
逾期仍不缴的,罚款分三档:欠缴不足50万元,或50万至500万元但占比不足30%的,处1倍罚款;50万至500万元且占比超30%,或500万元以上占比不足30%的,处1至2倍;欠缴500万元以上且占比超30%的,处2至3倍顶格区间。
同样关键:此前东北、华北、华东等六大区域各有区域裁量基准,执法尺度存在差异;这次由税务总局发布全国统一版本,共9类66项处罚事项——“换个地方罚得轻”的侥幸空间,11月起清零。
“自愿放弃社保”,为什么救不了谁?
职场里流传很广的操作:员工签一份“自愿放弃社保承诺书”,公司把那部分钱折成工资多发一点,听起来两全其美。
但缴纳社保是强制性法定义务,不是双方可以协商的福利——《劳动法》《社会保险法》写得明明白白,这类承诺书一律无效。
员工失去的:养老金累计年限、医保报销、工伤待遇、入户入学的连续年限。公司得到的:协议无效,欠缴事实照旧成立。真出一次工伤,断缴期间的工伤待遇全部由单位自付——比罚款疼得多。
省下的社保钱,迟早连本带利还回去。
1到3倍罚款、日万分之五滞纳金、员工可主张经济补偿——三项加在一起,“省社保”是用工选项里最贵的那个。钱要省,省在设计里,不是省在义务里。
这件事,三种人该怎么做?
打开电子社保卡或当地税务App,核对缴费基数与实际工资是否一致。发现差距,三步走:固定证据(工资条、银行流水、劳动合同,重点记录基数差距);书面要求单位补缴;协商无果,直接向税务部门或劳动保障监察投诉。另记住《劳动合同法》第38条:单位未依法缴纳社保,你可以解除劳动合同,并依第46条主张经济补偿。
11月1日前做一次用工合规体检:全员足额参保、缴费基数核定、试用期参保口径,逐项过一遍。还在用“社保折现”“自愿放弃协议”的,立刻停——协议无效,罚款照来,折现出去的钱还可能被要求补回,等于白损失。
没有单位替你缴,更要自己续上:可在就业地参加职工养老和职工医保,多地已取消户籍限制。年轻时断掉的账,退休后是要还的——而且没有单位帮你分担。
↓ 三组关键数字,一屏看懂 ↓
用工风险从来不靠运气躲掉,靠设计挡住。参保基数、协议口径、留痕管理在设计阶段做扎实,罚3倍的事就轮不到你。
省下的社保钱,迟早连本带利还回去。
是当年不懂,还是被“多发点工资”说服?后来怎么样了?评论区说说你的经历——你关心的,就是我们要盯的。
财税筹划 · 法律顾问 · AI+企宣
 粤公网安备 44011102485060号
① 国家税务总局公告2026年第20号《全国税务行政处罚裁量基准(2026年版)》(11月1日施行,中国劳动保障报/工人日报 2026-10-13 报道,税务总局官网可查原文);② 处罚依据与三档裁量标准:《社会保险法》第86条及上述权威报道;③ 应对建议属爱伦观察专栏观点,系分析性内容。本刊三审三校,如有错漏欢迎指正。