“我们今年亏着,也不是高新企业,税收优惠跟我们没关系吧?”
这句话,让多少老板白漏了几年税。
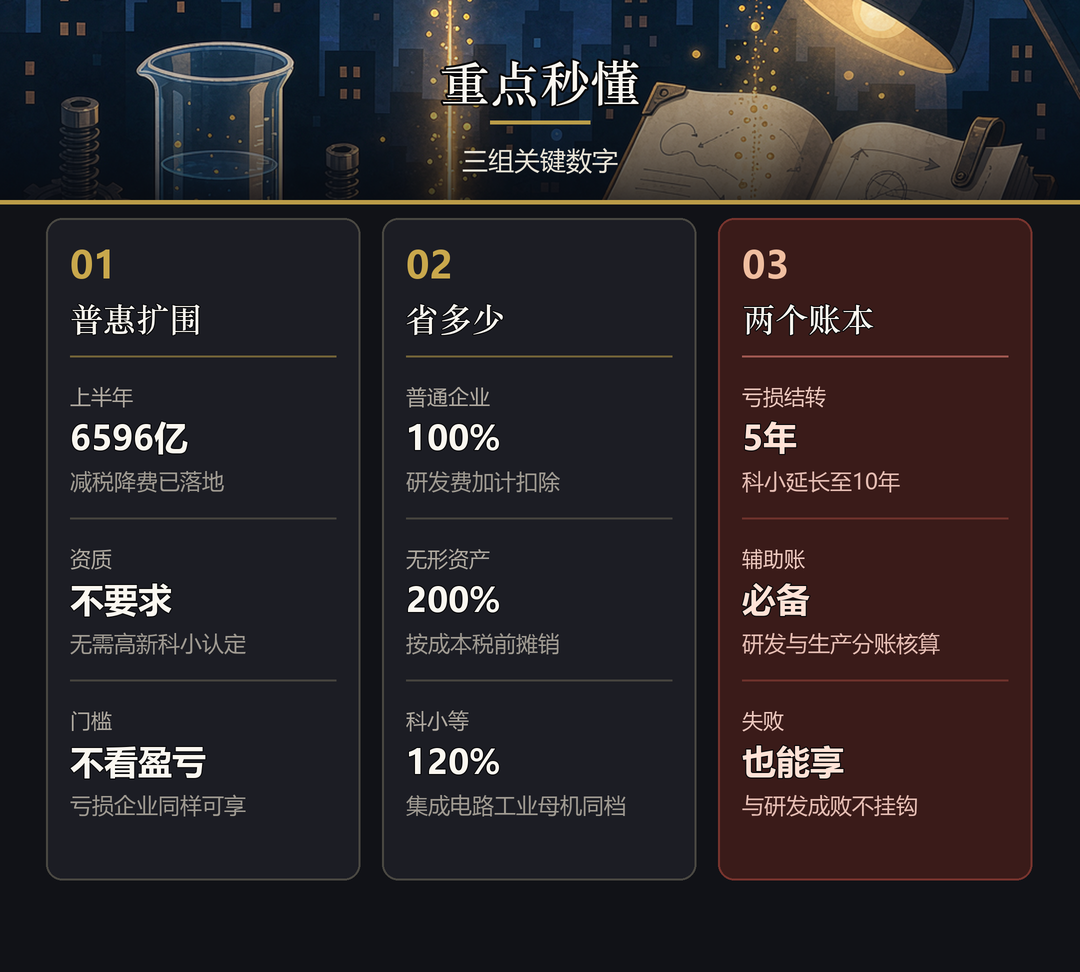
新华社10月9日消息:税务部门明确,研发费用加计扣除是面向居民企业的普惠性政策。今年上半年,这项政策等支持企业创新投入和技术转让的优惠,已减税降费6596亿元。
重点不是数字大,而是三个被误解多年的“门槛”,其实都不存在。
误区一:不是高新,也能享。
很多老板把“加计扣除”和“高新企业优惠”当成一回事。税务部门说得很清楚:这是两套独立的政策工具,企业无需取得高新技术企业或科技型中小企业资质,只要研发支出真实合规、行业不在负面清单,就能申报享受。
省多少?普通企业研发费用按100%加计扣除——花100万研发费,税前一共扣200万;形成无形资产的,按成本200%分年摊销。科技型中小企业和集成电路、工业母机企业更高,按120%加计。
只有六类行业除外:烟草制造、住宿餐饮、批发零售、房地产、租赁和商务服务、娱乐业。制造业、科技服务、软件信息这些最常见的行业,全在政策圈内。
误区二:亏着,也能享。
政策不以盈亏为门槛。亏损企业申报后,当年可弥补亏损的额度相应增加,结转以后年度继续抵——一般企业结转5年,科技型中小企业最长10年。
翻译成人话:国家把你多亏的这部分“记账挂起”,等你盈利那年一并抵减。越是难熬的年份,越该把这笔账记好。
误区三:研发失败,也能享。
政策扶持的是研发行为本身,与项目成败、有没有做出产品不挂钩。费用实际发生的当年就能申报,不用等成果落地。研发打了水漂,加计扣除照样能享——这是国家为“试错”兜的设计。
红利不等人,门开着就别空手。
真正让企业漏掉6596亿里那一份的,大多不是不够格,是“这政策跟我不沾边”的想当然。政策在,门开着,只是没人推门。
这件事,三种人该怎么做?
先自查行业是否在六类负面清单之外;账上有研发投入却按老习惯报税的,找财务把近几年的研发费用捋一遍——漏的可能不止一年。
合规是享受的前提:研发费用与生产经营费用分开核算、按项目设研发辅助账;人员设备共用部分按工时分摊;其他相关费用不超过可加计扣除总额的10%。账做扎实,申报才稳。
更别放弃申报:现在多记一笔可弥补亏损,就是给盈利那年埋一笔现金回流。拿不准口径的,先对照文件自查,再决定申报——省税的前提是经得起核查。
↓ 三组关键数字,一屏看懂 ↓
财税优惠和用工风险一样,从来不靠运气接住,靠设计挡住。研发费用归集、辅助账、申报口径在设计阶段做扎实,红利才真正落进口袋。
红利不等人,门开着就别空手。

是没听说过这政策,还是嫌手续麻烦?评论区说说你的经历——你关心的,就是我们要盯的。
财税筹划 · 法律顾问 · AI+企宣
 粤公网安备 44011102485060号
① 新华社2026年10月9日电《这项税收优惠不只有科技企业可享》及税务部门“三大误区”提醒(中国青年报2026-10-08报道同口径,税务总局官网可查原文);② 政策依据:财政部、税务总局公告2023年第7号(100%加计/200%摊销)、2025年第14号(科技型中小企业120%)、《企业所得税法》第18条(亏损结转5年)等权威文件;③ 应对建议属爱伦观察专栏观点,系分析性内容。本刊三审三校,如有错漏欢迎指正。