签字时没看条款,理赔时才看见“责任免除”四个字——
原来“全险”,不等于全赔。
这个锅,不该你背。11月1日起,监管出手管了。
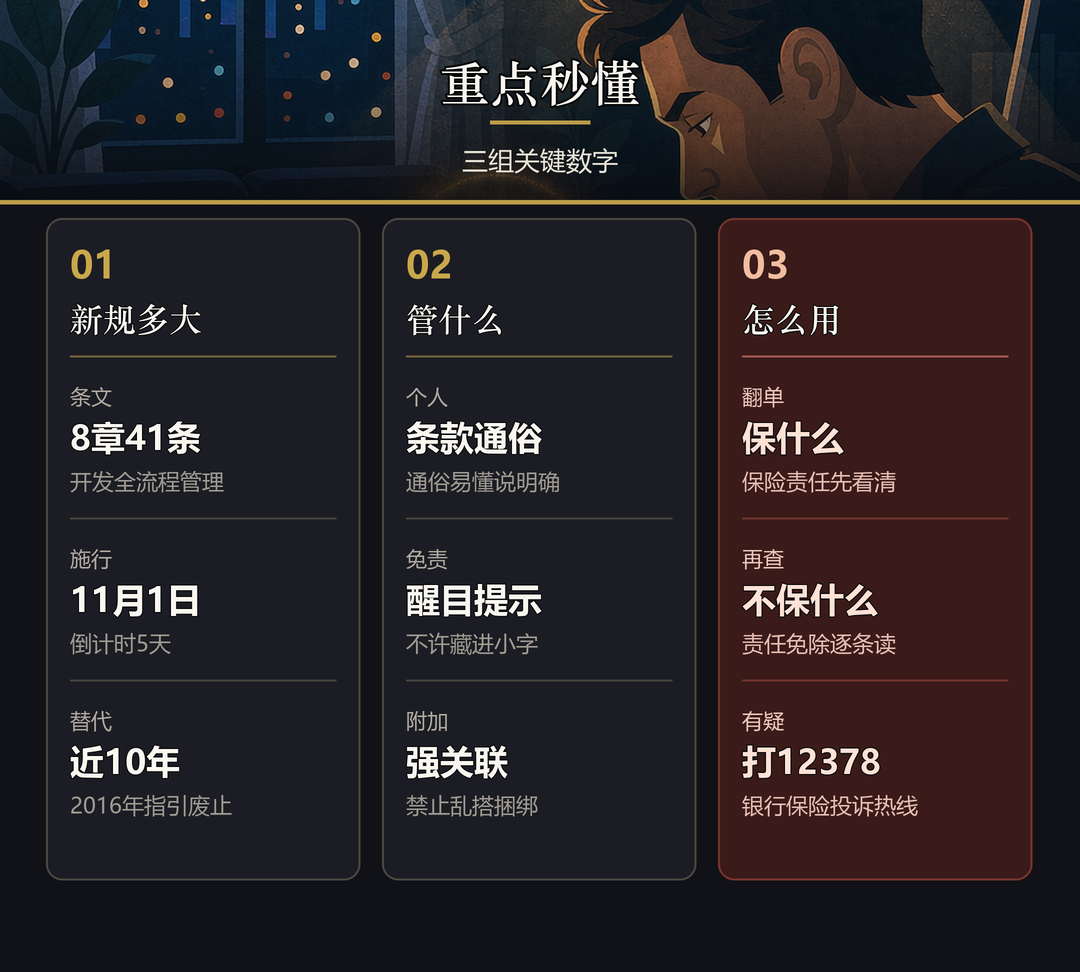
10月9日,金融监管总局修订发布《财产保险公司保险产品开发管理规定》,11月1日起施行。8章41条,替代运行近十年的《开发指引》(保监发〔2016〕115号),从条款怎么写、附加险怎么搭,到责任落到谁头上,全部重划一遍。
“全险”,从来不是法律概念。
车险里没有叫“全险”的险种。保什么、不保什么,全看条款里白纸黑字的保险责任和责任免除。
大量理赔纠纷,出在“以为保了,其实条款把它排除了”。水管爆裂保不保、楼上漏水谁承担,销售讲得天花乱坠,合同拿回家一看——主险一份,附加险七八份,糊成一团。
条款是知情权的载体,
不是话术的掩体。
条款看不懂,不怪你。
新规明确:个人类条款应当通俗易懂、清晰明确;免除或减轻保险公司责任的内容,必须用足以引起投保人注意的方式作出提示。藏进小字、靠专业术语“藏猫腻”的写法,过不了监管这一关。
这不是空转的条文。从各类投诉平台看,“自动续费不知情”“投保限制条件不明确”“低价引流却未充分提示后续扣费规则”,正是保险消费者投诉的高发区。
新规还要求财险公司对在售产品持续评估:不适宜继续销售的及时调整或停售;连续三年未使用的非示范条款费率,应及时修订或清理注销,注销后10日内更新行业平台状态。“报备即完事”的产品,要被清出去。
附加险,不许再乱搭。
这次修订单设了附加险专章。附加险的定位是主险的补充——扩展、缩减或调整主险的相关内容,必须与主险具有较强的关联性。
实践中被点名的几类操作,都被划进了禁区:把实质独立的责任包装成附加险、用附加险修正主险的错误、附加险与主险投保人被保险人不一致,以及通过特别约定、批单、备忘录实质性改变条款或费率。
定价端同步收紧:有行业示范条款或基准纯风险损失率的,原则上应当使用;不用的,必须在报告里说明理由及差异。
买保险,买的不是“险”这个字,是条款里写明的那几句。
三件事,今天就能做。
👉 你是普通家庭
翻出家里的保单做三查:查“保险责任”——保什么;查“责任免除”——不保什么;查附加险——有没有糊成一团的捆绑。11月起新备案产品按新规开发,存量产品也要评估修订或清理。
👉 你是车主或房主
理赔被拒,先问一句“依据条款哪一条”,让对方指给你看。条款表述含糊、免责没有提示的,可以拨打12378银行保险消费者投诉维权热线反映——新规之下,“说不清楚”本身就是问题。
👉 你是老板或 HR
给员工配的雇主责任险、团体意外险,逐条核“责任免除”:用工风险转移靠的是条款真的能赔,不是保单躺在抽屉里。投保前让顾问把免责条款逐条讲一遍,比出险后扯皮便宜得多。
多提醒一句:新规管的是“产品怎么开发、条款怎么写”,不改变已有保险合同的效力。理赔依据,以你手中保单的条款为准。
↓ 三组关键数字,一屏看懂 ↓
雇主责任险保的是“雇主依法要担的那部分”,团意险赔的是员工本人,两者不是一回事。险种选对、免责看清、保额匹配岗位风险——风险是设计挡住的,不是靠运气躲掉的。
是条款没看清,还是销售没讲明?评论区说说,你的一次经历,可能帮别人绕开一个坑。
新朋友点标题下方蓝字关注我们,往期内容见公众号合集。
阿梁 · 爱伦观察 · 守住钱 · 护住人
不做“救火队”,只做“设计院”
① 国家金融监督管理总局官网2026年10月9日发布《财产保险公司保险产品开发管理规定》及答记者问:共8章41条,自2026年11月1日起施行,《中国保监会关于印发〈财产保险公司保险产品开发指引〉的通知》(保监发〔2016〕115号)及保监产险〔2014〕88号同时废止;个人类条款应当通俗易懂、清晰明确,免除或减轻保险人责任的内容应当使用足以引起投保人注意的方式作出提示;附加险应与主险具有较强的关联性并列示禁止开发情形;有行业示范条款或基准纯风险损失率的原则上应当使用;② 中国法院网2026年10月刊发《划定产品开发监管红线 财险新规强化消费者权益保障》:连续三年未使用、非行业示范的条款费率应及时验证修订或清理注销,注销后10日内更新行业平台状态;投诉高发区为自动续费不知情、投保限制条件不明确、低价引流未充分提示扣费规则;附加险五类原则上禁止开发的情形;③ 12378为银行保险消费者投诉维权热线;对存量合同效力的说明与应对建议属爱伦观察专栏观点,系分析性内容,不构成投保建议。本刊三审三校,如有错漏欢迎指正。