你有没有发现,房贷利率已经很久没动了。
而有些企业的贷款,却在悄悄变便宜。
10月20日,最新一期贷款市场报价利率公布:1年期3.0%、5年期以上3.5%。从2025年5月那次调整算起,已经连续17个月没变。
就在同一个星期,央行行长潘功胜在2026金融街论坛年会上说了一件事:贷款定价的“锚”,以后不只有一个。
一个锚躺了17个月,另一个锚一直在动。
过去几十年,贷款定价主要看LPR——由报价行报出来的利率。它稳定、透明,但也慢:市场资金松紧变了,要过一阵子才能传到你的合同上。
另一条路叫DR001,学名是银行间隔夜回购利率。它不由谁报出来,而是由每一笔真实成交出来的。
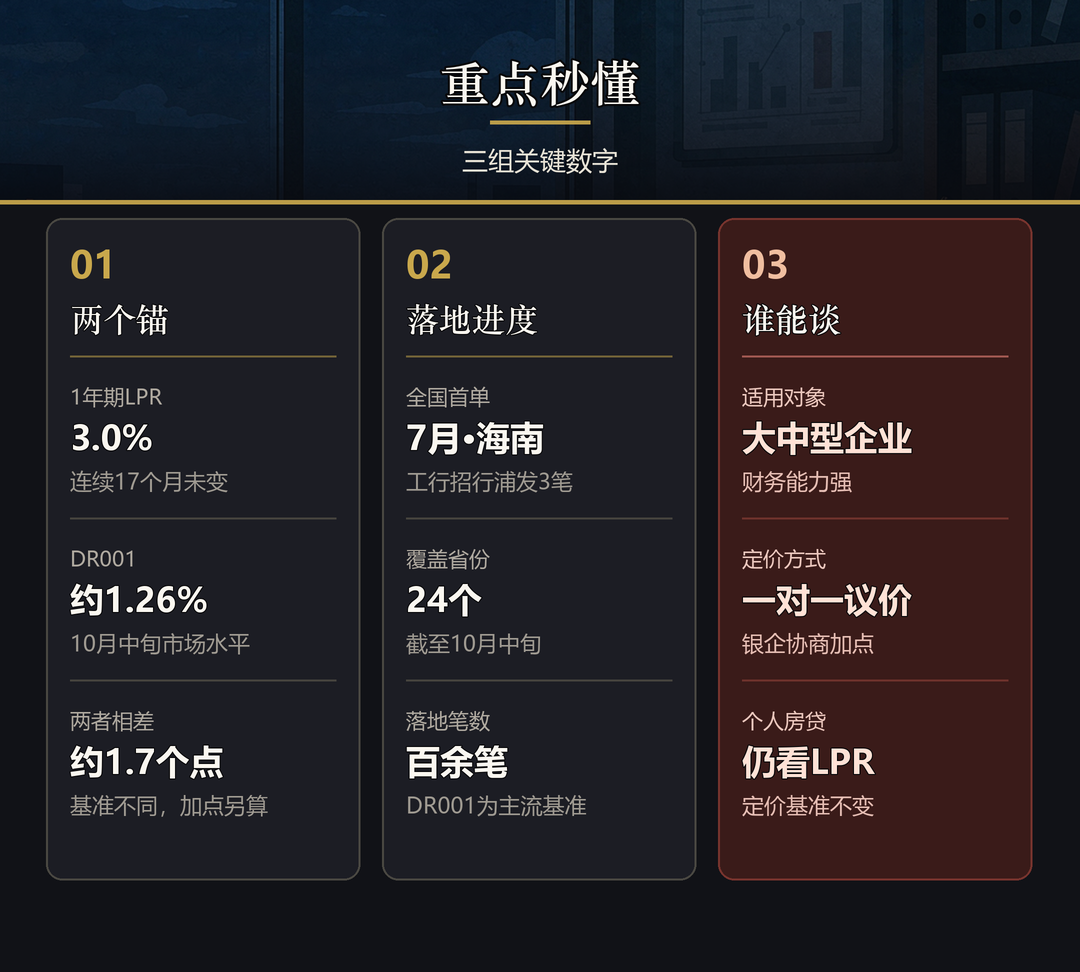
如今的货币市场,隔夜交易已占日均交易量的九成左右;10月中旬,DR001在1.26%附近运行。同期1年期LPR是3.0%,两者差着约1.7个百分点。
同一笔一年期的钱,
基准不同,起点就不一样。
央行这次,把话说得很明白。
潘功胜表示,从目前情况看,银行间隔夜回购利率实际上已成为货币政策调控的目标利率;将研究择机把央行公开市场主要操作品种的期限切换为隔夜,公开市场隔夜回购利率将相应成为主要政策利率。
更关键的是下一句:推动贷款利率定价基准改革,从比较单一地参考LPR,向更加多元的定价基准转型。未来,一些财务能力强的企业,可与金融机构协商后,自主选择DR001或LPR,作为浮动利率贷款的定价基准。
要说明的是,LPR并没有被取消。小企业贷款、个人贷款(含房贷),仍以LPR为主要参考。
企业已经用上了,而且不止一家。
7月,工行海南省分行、招行海口分行、浦发海口分行在海南落地全国首批3笔DR基准利率贷款。
招行武汉分行的一笔:2000万元、1年期,以定价日前3个月DR001均值加点87个基点,按3个月重定价。
上海银行给一家化工行业龙头放了5000万元,同样以DR001为基准。到10月中旬,全国已有24个省落地百余笔DR基准利率贷款,国有大行、股份行、城商行都进来了,借款方覆盖央企、国企、民企和外资企业。
利率没降,只是锚换了。
这是一次机制调整,不是一次降息。真正的差别在于:谁的利率能跟着市场走,谁的还钉在报价上。会算账的人,先拿到的是选择权,不是便宜。
便宜不是白给的,是谈出来的。
DR定价要银企一对一议价,更适合额度大、财务规范、对利率敏感的大中型企业。个人房贷和小微贷款,眼下仍看LPR。
而且它是双向的:市场紧了,DR001也会往上走;3个月一重定价,成本跟着抬。低利率时省下的钱,高利率时可能要还回去一部分。
这件事,三种人该怎么做?
👉 你是老板
先掂量自己够不够格:额度大不大、报表规不规范、对利率敏不敏感。谈的时候别只盯首期利率,把三件事写进合同——基准选哪个、加点多少、多久重定价一次。
👉 你是财务负责人
重定价从“一年一看”变成“一季一看”,现金流预算也得跟着滚动。利率下行时省下的钱要算清,上行时多出来的成本更要提前留出缓冲。
👉 你是上班族
房贷、消费贷仍以LPR为定价基准,这次改革不会让你的月供明天就变。但信号值得留意:利率传导更灵敏了,往后再看存款、理财收益,也要多盯一眼市场利率的走势。
↓ 三组关键数字,一屏看懂 ↓
选基准、谈加点、定重定价周期——三件事定下来,一笔贷款的成本结构就定了。反过来,什么都不谈,就只能接受默认选项。这跟买保险是一个道理:条款不设计,风险就替你设计。
你清楚自己的重定价日是哪一天吗?有没有算过,利率变动一个点,一年差多少钱?评论区说说你的账。
新朋友点标题下方蓝字关注我们,往期内容见公众号合集。
阿梁 · 爱伦观察 · 守住钱 · 护住人
不做“救火队”,只做“设计院”
① 中国人民银行行长潘功胜在2026金融街论坛年会上的主题演讲(10月19日,中国人民银行官网、金融时报·中国金融新闻网);② 《金融时报》10月21日《24省百余笔贷款试水“新锚”》、上海证券报10月23日《贷款定价基准走向多元》,LPR报价见10月20日全国银行间同业拆借中心公告;③ 应对建议属爱伦观察专栏观点,系分析性内容,不构成融资或投资建议。本刊三审三校,如有错漏欢迎指正。