一人失能,全家失衡:这笔“第六险”,多数家庭不知道能领
长期护理保险 · 第六险 · 失能照护 · 社保家里老人卧床,护理费一个月几千块——
有笔社保本来能报,多数家庭却不知道。
今天(10月19日)起,江西2027年度城乡居民医保集中征缴期开始,长期护理保险随医保同步参保、同步缴费。重庆明确:2027年度居民长护险每人每年62元,政府和个人各担一半,个人只缴31元。云南楚雄也从这周起,把未就业城乡居民纳入长护险。
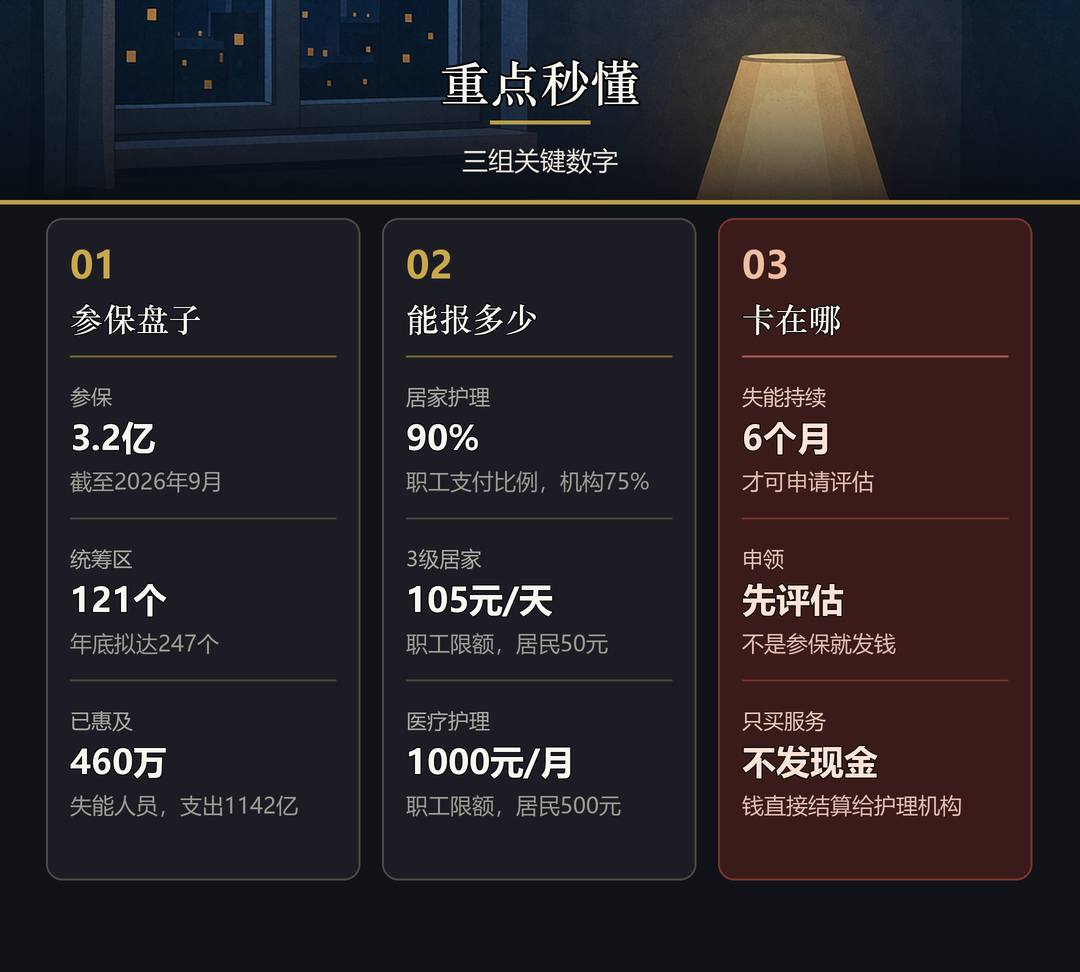
这项保险有个外号,叫“第六险”——养老、医疗、工伤、失业、生育之外的那一项。全国已有3.2亿人参保。但多数人对它的印象,还停留在“听说过”。
它不发现金,只买服务。
今年3月,中办、国办印发《关于加快建立长期护理保险制度的意见》,用3年左右时间,把这项制度从局部试点推向全国。基金原则上不直接发钱给个人,而是支付护理服务:护理员上门、机构照护、社区护理,费用直接结算给服务机构。
需求端的账更扎心:截至2025年底,全国60岁以上老人约3.23亿,其中失能老人约3600万。而长护险制度开展至今,累计只惠及460万失能人员。缺口不在政策,在“知道”。
怎么领?三个硬条件。
一是按规定参保缴费——多数地区随医保自动参加;二是失能状态持续6个月以上;三是经失能等级评估认定。以试点最早的广州为例:评估费200元一次,评上2至3级由基金全额支付;居家护理职工报90%、居民报85%,机构护理职工报75%、居民报70%。
照3级失能、居家护理算:职工每天限额105元、居民50元;医疗护理费职工每月最高1000元、居民500元。对照市场上动辄六七千的住家护工费,这笔钱托得住一部分,托不住全部——这正是它的定位:保基本。
它托得住底线,托不住全部。
钱在基金里躺着,服务在定点机构里等着,中间隔着的往往只是一次评估申请。3600万失能老人对460万的覆盖数,差的不是制度,是每个家庭迈出的那一步。
这件事,三种人该怎么做?
先确认参保状态——职工医保、居民医保参保人多数已自动参加长护险。然后走正规渠道向当地医保经办机构申请失能评估,别信“包过”“代办”:评估按国家标准现场进行,伪装失能骗保是违法行为。
职工长护险单位缴费由医保统筹基金划转,不额外增加用工成本;但员工家里有失能老人,带来的请假、离职、返岗难,是真实的隐性用工成本。排班给点弹性、福利里补一块照护保障,比事后补救便宜得多。
雇主责任险、团体意外险保的是员工本人的工伤与意外,不覆盖员工家属的失能照护——两回事别混淆。家属的缺口,靠长护险+商业护理险+家庭安排三层设计去补。
↓ 三组关键数字,一屏看懂 ↓
员工背后是一个家庭。用工风险转移和福利设计,从来不是出了事才补的手续,而是提前布好的局。
它托得住底线,托不住全部。
长护险在你所在的城市落地了吗?申领过程顺不顺利?评论区说说——你关心的,就是我们要盯的。
财税筹划 · 法律顾问 · AI+企宣
 粤公网安备 44011102485060号
① 江西省医保局、省财政厅、省税务局《关于做好2026-2027年城乡居民基本医疗保障和长期护理保险有关工作的通知》(2026-10-15,集中征缴期2026年10月19日启动);新华网重庆频道2026-10-19《关于居民长护险的这些问题,答案来了》(2027年度居民长护险筹资每人每年62元、个人31元,未参保及中断再参保设6个月固定待遇等待期);云南省政府网2026-10-19楚雄州全面实施长护险报道;② 中办、国办《关于加快建立长期护理保险制度的意见》(2026年3月公布,用3年左右时间基本建立制度);参保、支出与惠及人数为国家医保局2026年9月公开口径;广州待遇与缴费口径见《广州市长期护理保险试行办法》(穗医保规字〔2024〕1号,有效期延长至2027年12月31日);③ 应对建议属爱伦观察专栏观点,系分析性内容。本刊三审三校,如有错漏欢迎指正。