骑手该交哪种养老:2030年最低年限涨到20年
灵活就业 · 职工养老保险 · 最低缴费年限 · 共同筹资跑外卖、开车、做直播,社保到底该怎么交?人社部已明确方向:鼓励新就业形态人员参加职工养老保险。
10月10日国新办“开局起步‘十五五’”系列发布会上,人社部副部长李忠把话说得很清楚:“十五五”时期将重点鼓励支持灵活就业人员、农民工、新就业形态人员参加职工养老保险,并建立用工方、平台企业、劳动者共同筹资、合理分担的参保机制。
方向定了,但真到选择时,多数人还是懵的:交职工养老,还是交居民养老?哪笔更划算?
先看清一个大背景。
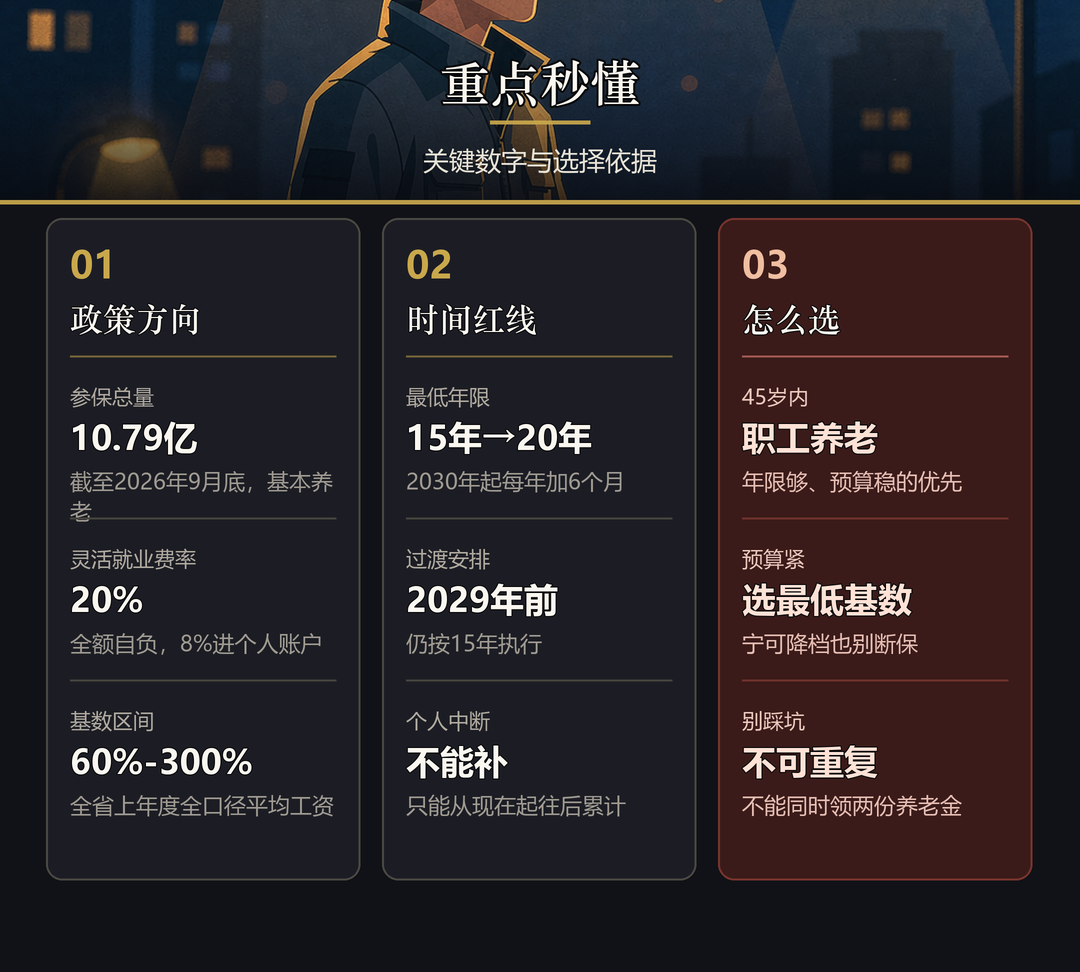
截至2026年9月底,全国基本养老保险参保10.79亿人,失业保险2.51亿人,工伤保险3.27亿人,三项社会保险基金累计结余11.2万亿元。“十四五”期间基本养老保险参保率提高到95%以上,三项基金收支总规模突破75万亿元。
配套动作也在铺:深入实施灵活就业参保“一件事”、推进职业伤害保障试点扩围、企业职工养老保险关系转移申请全国通办。
两条路,差别在待遇。
职工养老保险(灵活就业身份):缴费比例20%、全部个人承担,其中8%计入个人账户、12%进统筹基金;基数在全省上年度全口径城镇单位就业人员平均工资的60%—300%之间自选。
城乡居民养老保险:按年选档次,最低几百元起,政府按档次给补贴,全部计入个人账户。领取端,职工养老是“基础养老金+个人账户养老金”,且每年有国家统一的定期调整机制;居民养老的基础养老金主要靠财政提标,幅度和频次都有限。
另外还有两笔账:参加企业职工养老保险的人员,退休后有冬季取暖补贴、身后有丧葬补助金和抚恤金,个人账户余额可依法继承;居民养老的对应待遇要薄一些。
有个时间点千万别忽略。
自2030年1月1日起,领取养老金所需的最低缴费年限将逐步提高——每年提高6个月,由15年逐步提高到20年。2026年至2029年退休的仍按15年。
这意味着现在40岁上下的人,得按20年甚至更长来规划,不能拿“交够15年就行了”安慰自己。而且要分清两种中断:灵活就业人员因个人原因造成的中断,一般不能事后追补缴费,只能从现在起往后累计;原来是单位应缴未缴的,才可由单位申请补缴。
交哪条路,决定的不只是退休金。
很多人纠结了半天“交哪种划算”,其实第一步就搞错了:你到底是“个体工商户”还是“无雇工的经营者”?个体户聘了员工,属于用人单位,应当以单位身份为雇工参保缴费(养老单位16%、个人8%,工伤保险由单位缴纳、个人不缴);一个人经营的,才以灵活就业人员身份自愿参加职工养老保险。分错了身份,可能该交的压根没交——这比选哪个档次重要得多。
这种事,三种人该怎么做?
算账的正确姿势大致是:45岁以内、年收入能覆盖缴费、希望退休后养老金更高并看重每年调待的,优先职工养老;年龄偏大、收入不稳定、预算有限、只求基础兜底,或已接近60岁来不及交满职工养老最低年限的,选居民养老。回本周期通常7至9年,别指望两三年回本。还有一笔常被忘掉的:灵活就业只交养老的话,医保要另交职工医保,要一起算进预算。两条保险不能重复缴、也不能同时领养老金。
“用工方、平台企业、劳动者共同筹资”这句话,对企业不是好消息。核心变化是:过去那种把劳动者推成“个体户”“灵活就业户”以规避用工责任的路径,将越来越难走。真正的风险在于——形式上转成了灵活就业,实际仍存在劳动管理、报酬支付、考勤约束,一旦被认定存在事实劳动关系,参保缺失的责任照样落到企业头上。稳妥做法是把两类人员分开管理:真正的自有员工进公司社保体系,独立的承揽方走合同加商业保险,别混在一套制度里。
职业伤害保障目前仍是试点范围,保障水平和参保形式与职工社保不同,涉及工伤认定、赔偿主体等复杂环节。很多骑手以为“平台给我交保险了”就够了——做方案时要把每一项究竟由谁参保、按什么口径赔分清楚,别用一份商业意外险替代法定的参保义务。
↓ 三组关键数字,一屏看懂 ↓
年轻时交的是居民养老、后来条件变好转成灵活就业职工养老的,居民养老只转个人账户余额,缴费年限不算职工养老年限。这意味着转档之后那几年等于从零开始攒年限,而2030年起最低年限还要逐年加到20年——越晚转,成本越高。
尤其是2030年最低年限要涨到20年这件事,很多40岁上下的朋友还没算过这笔账。评论区报个年龄和档次,我挑典型的帮你算算。
新朋友点标题下方蓝字关注我们,往期内容见公众号合集。
阿梁 · 爱伦观察 · 守住钱 · 护住人
不做“救火队”,只做“设计院”
财税筹划 · 法律顾问 · AI+企宣
 粤公网安备 44011102485060号
① 国新办2026年10月10日“开局起步‘十五五’”系列主题新闻发布会,人力资源社会保障部新闻发言人、副部长李忠介绍:截至2026年9月底,全国基本养老保险、失业保险、工伤保险参保人数分别为10.79亿人、2.51亿人、3.27亿人,三项社会保险基金累计结余11.2万亿元;“十五五”时期重点鼓励支持灵活就业人员、农民工、新就业形态人员参加职工养老保险,建立用工方、平台企业、劳动者共同筹资、合理分担的参保机制;② 灵活就业人员参加企业职工基本养老保险缴费比例为20%(其中8%计入个人账户、12%计入统筹基金),缴费基数在全省上年度全口径城镇单位就业人员平均工资的60%至300%之间选择,见人力资源社会保障部门官方政策解读;③ 自2030年1月1日起,领取养老金所需最低缴费年限逐步提高、每年提高6个月,由15年逐步提高至20年,2026年至2029年退休的仍按15年执行;灵活就业人员因个人原因中断缴费的一般不得事后追补,原单位应缴未缴的可由单位申请补缴;④ 各地缴费基数档次、城乡居民养老缴费档次与待遇标准差异较大,文中对比测算属爱伦观察专栏观点,系分析性内容,具体以当地人力资源和社会保障部门最新口径为准。本刊三审三校,如有错漏欢迎指正。