节前最后两天,货币政策与财政政策同日协同出招:央行降利率、扩额度,财政直接给贴息。对企业来说,这不是遥远的宏观新闻——四季度借钱的价格、通道和优先级,都被这批政策重新划定了。谁先看懂、谁先备好材料,谁就先站上窗口。
政策给的是利率,企业拼的是信用。
一、发生了什么:节前政策三连发
先看时间线。9月28日,国务院常务会议明确要加大宏观政策逆周期调节力度,存量政策进一步增强实施效能、推出一批务实管用的增量政策;次日,中国人民银行宣布调整完善若干货币政策工具;同日,财政部、中国人民银行、金融监管总局印发通知,自10月1日起实施居民购房贷款贴息——货币与财政两端的动作密集衔接。
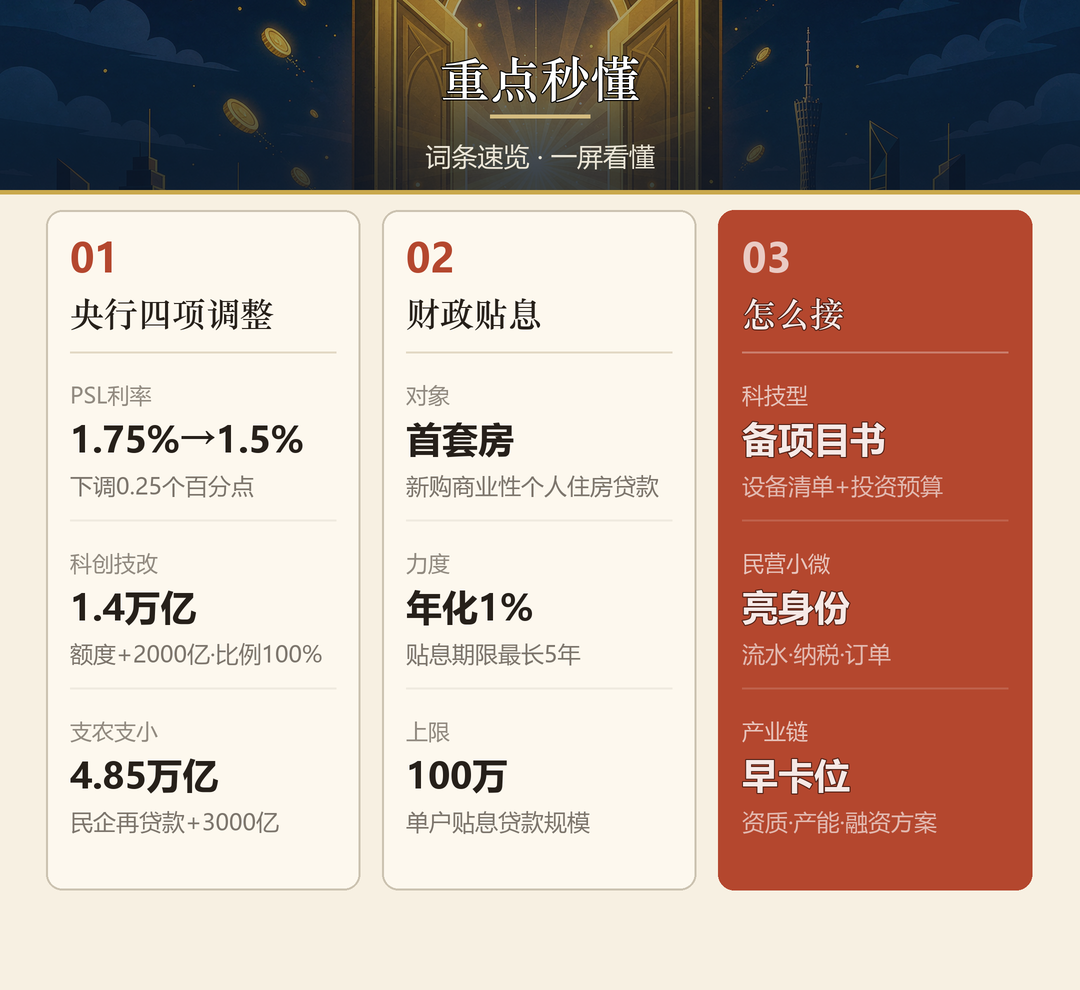
央行这次动了四项工具,概括起来是“一降、一扩、两增量”:一降,一年期抵押补充贷款(PSL)利率从1.75%降至1.5%;一扩,水网、新型电网、算力网、新一代通信网、城市地下管网、物流网等“六张网”建设纳入PSL支持领域;两增量,科技创新和技术改造再贷款额度从1.2万亿元增至1.4万亿元、支持比例统一从60%提高至100%,支农支小再贷款和再贴现额度从4.35万亿元增至4.85万亿元,其中民营企业再贷款额度从1万亿元增至1.3万亿元。
财政端同步发力:自10月1日起,对符合条件的新购首套住房商业性个人住房贷款给予年化1个百分点贴息,贴息期限最长5年,单户贴息贷款规模最高100万元。据测算,一笔长期限的100万元商业性个人住房贷款,最多可累计减少付息近5万元——需求端成本被财政直接分担。
二、这意味着什么:传导链变了,审核没变
把四项调整串起来看,是一条完整的传导链:工具降价,银行资金成本下降;额度扩容,可投的钱变多;支持比例提到100%、专项额度定向民企,银行投放的顾虑被移除——最后落到企业端,就是四季度科技型、设备更新、民营小微、基建配套这几类需求,处在政策通道的正中间。PSL利率下调0.25个百分点并扩围“六张网”,政策性银行对重大基础设施的中长期支持加码,基建产业链的配套订单也会随之释放。
要把话说透:额度再宽,银行仍按市场化、法治化原则独立审核;贴息再实惠,贴的也是合规的贷款。政策解决的是“银行敢不敢贷、有没有额度”,不是“企业能不能免审”。这一轮工具调整突出结构性支持,重点指向有效投资、科技创新和中小微企业——方向明确,筛选依旧。(爱伦观察专栏观点,属分析性内容)
三、我们能做什么:三个动作加一条纪律
① 科技型与技改企业,先对号“1.4万亿”。科技创新和技术改造再贷款支持比例提高到100%,银行投放的资金占用顾虑被移除——有设备更新、技术改造项目的企业,尽快把项目书、设备清单、投资预算备齐,主动向开户银行申报。政策投放有节奏,材料先备好的企业先进审核通道。
② 民营中小微,亮明身份接专项额度。民营企业再贷款额度从1万亿元增至1.3万亿元,地方法人银行获得专项激励——申报材料里把“民营、小微、真实经营”三件事写明白:经营流水、纳税记录、订单合同逐样对应。额度加码的时代,材料扎实的企业最先被银行看见。
③ 做“六张网”产业链的,提前卡位。PSL支持领域扩展到水网、新型电网、算力网、新一代通信网、城市地下管网、物流网——基建链条上的建材、设备、工程、运维企业,配套订单会在四季度及之后陆续释放。提前备好资质、产能与融资方案,机会出现时才接得住。
④ 企业家强调:窗口期最大的风险不是借不到,而是乱接。(爱伦观察专栏观点,属分析性内容)额度再宽,银行仍按市场化、法治化原则独立审核;贴息再实惠,贴的也是合规的贷款。把报表、流水、资金用途做扎实,政策红利才真正落得进你的账户——接不住的红利,等于零。
相关阅读
资料来源:
1. 《中国人民银行调整完善若干货币政策工具》——新华社北京9月29日电(中国政府网转发)
2. 《经济增长动能有望持续积聚》——中国经济网2026年10月8日
3. 《节前金融大礼:首套住房贷款获补贴,还涉及科创、中小微企业》——南方+2026年9月29日
4. 《中国人民银行调整完善若干货币政策工具》——光明日报2026年9月30日、人民网财经频道2026年9月30日(数字与新华社通稿一致)。本文企业应对建议为爱伦观察专栏观点,属分析性内容。
财税筹划 · 法律顾问 · AI+企宣
 粤公网安备 44011102485060号