人民币又“贵”了——这次贵得有分量:在岸、离岸双双站上6.70,创下三年半新高。有人欢喜有人愁:进口企业付汇便宜了,出口企业的美元货款换回人民币却在缩水。这轮升值从哪来、会走到哪、企业怎么办,今天拆开看。
生意赚经营的钱,不赚汇率的钱。
一、发生了什么:升破6.70,三年半新高
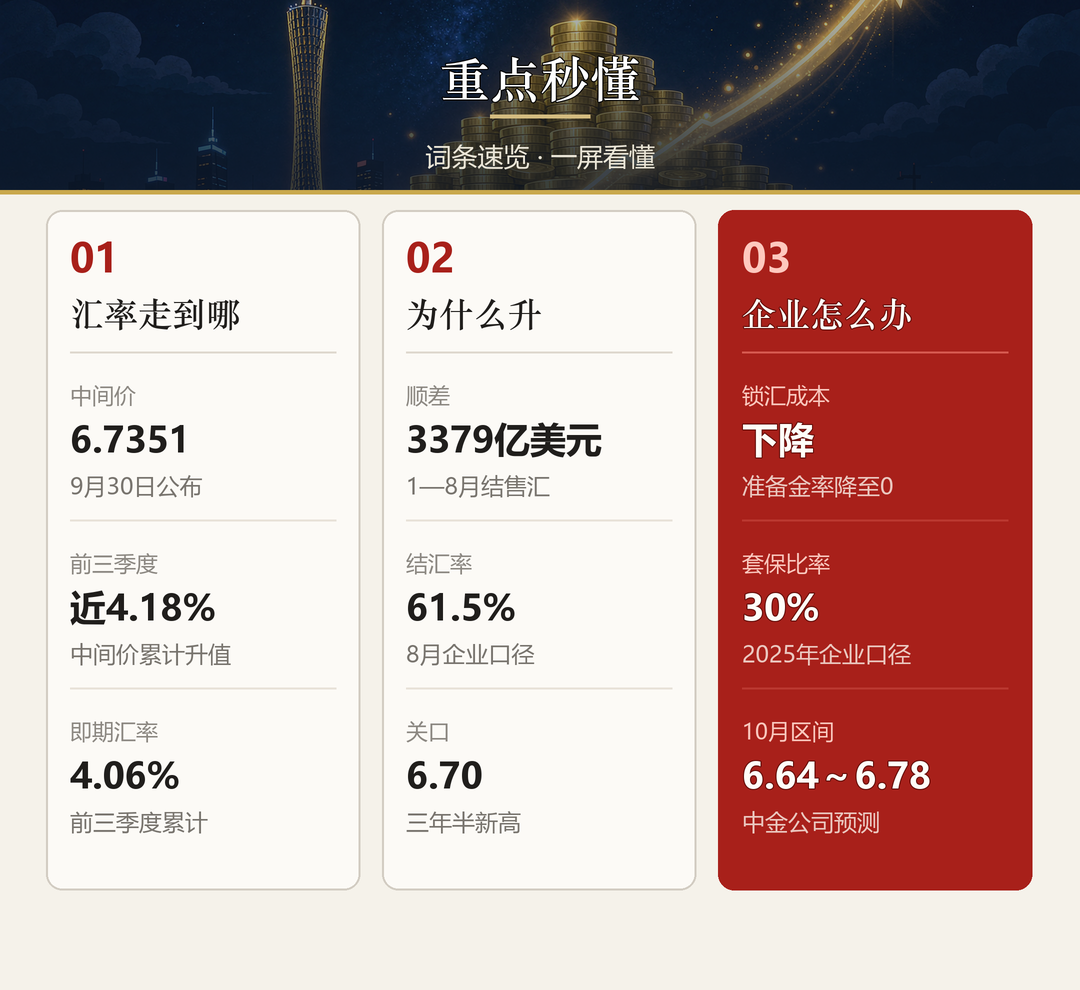
先看行情坐标。9月30日,人民币对美元中间价报6.7351,较前一交易日调升60个基点;整个前三季度,中间价累计升值近4.18%,即期汇率累计升值4.06%(2837个基点)。9月18日,在岸、离岸人民币对美元双双升破6.70,9月在岸、离岸一度冲高至6.70关口,创2023年2月以来近三年半新高。国庆假期在岸市场休市,离岸报价仍在6.70附近波动。
再看这轮升值的推手。国家外汇管理局数据显示,1—8月银行累计结汇20834亿美元、售汇17455亿美元,结售汇顺差3379亿美元——而上年同期只有121亿美元;8月单月顺差485亿美元,4月至8月连续五个月顺差(400.8亿、357.9亿、566.6亿、182.6亿、484.8亿美元),8月企业结汇率61.5%。出口企业看到人民币进入升值通道,加快把美元货款换成人民币,“越涨越结、越结越涨”的正反馈转了起来。别忘了背景:9月16日美联储刚加息25个基点(联邦基金利率升至3.75%~4.00%),美元指数站上100,中美10年期国债利差倒挂约320个基点——人民币走的是独立行情。
二、这意味着什么:一边是红利,一边是被啃的利润
对进口企业,这是成本端的顺风:以美元计价的原油、芯片设备、大豆等进口付汇,同样一船货付出去的人民币变少了;持有美元债务的企业,偿债压力也轻了一截。(爱伦观察专栏观点,属分析性内容)
对出口企业,压力是实打实的:业内测算,人民币每升值1个百分点,将挤压出口企业利润0.8至1.2个百分点。利润薄的行业账期一拉长,利润就被汇率啃出一块——手里攥着美元没结汇的每一天,都在承担汇率波动。(爱伦观察专栏观点,属分析性内容)
3月2日起,央行将远期售汇业务的外汇风险准备金率从20%下调至0——按经济日报的解读,升值预期较强时下调这一工具,银行不再为远期售汇冻结无息资金,企业锁汇成本随之下降。央行二季度货币政策执行报告强调保持汇率弹性、防范汇率超调风险;央行行长潘功胜此前明确表态,不会放任汇率非理性升值。中金公司预测10月人民币在6.64~6.78区间双向波动——升破6.70,不等于单边快车道。
三、我们能做什么:三个动作加一条纪律
① 把美元家底盘成一张表。在手订单的应收美元、美元存款、进口付汇承诺、外币贷款四栏列清楚,算出净敞口和账期分布——很多企业不是没有汇率风险,而是不知道自己的敞口有多大。先有账,才谈得上管理。
② 把汇率锁进报价。准备金率降至0后,银行办理远期售汇不再向央行冻结无息资金,企业锁汇费用随之下降。出口企业对回款确定的订单做远期结汇或买入期权,进口企业对确定付汇的订单提前锁定购汇价——把汇率从“猜涨跌”变成“算进成本”。
③ 坚持汇率风险中性。国家外汇局数据显示,2025年企业外汇套期保值比率已提升至30%,货物贸易人民币结算比重接近30%。按回款节奏分批结汇、不过度持有美元头寸,合同里写清汇率条款或改用人民币计价——别把利润表交给汇率行情保管。
④ 企业家强调:汇率上赚的是行情的钱,锁得住的才是本事。(爱伦观察专栏观点,属分析性内容)6.70不是单边快车道——中金给出的10月区间上下沿相差1400个基点,双向波动才是常态。赌对一次靠运气,赌错一次伤利润,把每笔外币账都当作“有价格的成本”来管理,财务才真正为企业所用。
相关阅读
资料来源:
1. 《前三季度人民币对美元即期汇率升值超4%,后续如何走》——澎湃新闻2026年10月1日
2. 《中国人民银行决定将远期售汇业务的外汇风险准备金率下调为0》——新华社2026年2月27日电
3. 国家外汇管理局2026年1—8月银行结售汇数据
4. 《人民币兑美元年内升值超4% 未来趋势如何演绎?》——新华财经2026年9月28日
5. 《人民币兑美元逆势升破6.7,这轮升值能走多远?》——21世纪经济报道2026年9月23日
6. 《稳汇率助企更好避险》——经济日报2026年3月15日
7. 《内生动力持续增强,人民币汇率韧性凸显》——中宏网2026年9月
本文观点与应对建议属爱伦观察专栏分析性内容。本刊实行三审三校,如有错漏欢迎指正。
财税筹划 · 法律顾问 · AI+企宣
 粤公网安备 44011102485060号