如果你开过店、做过小生意,大概都碰过这样一堵墙:生意不错、流水也稳定,可一进银行门,对方第一句就问"有没有房子抵押?"没有,就没法谈。9月28日,中国人民银行等八个部门联合印发一份文件,明确要拆掉这堵墙——让银行不再只认抵押物,而是学会看"经营得好不好、信用够不够"。
一、发生了什么
先看时间线。9月28日,中国人民银行、金融监管总局、中国证监会、国家发展改革委、工业和信息化部、财政部、商务部、文化和旅游部八部门联合印发《关于金融支持服务业扩能提质的指导意见》,并于当天对外公布;9月29日,《光明日报》(10版)、《上海证券报》《中国证券报》等主流媒体集中报道解读。由人民银行牵头、八个部门联合出手,规格和力度都不低。
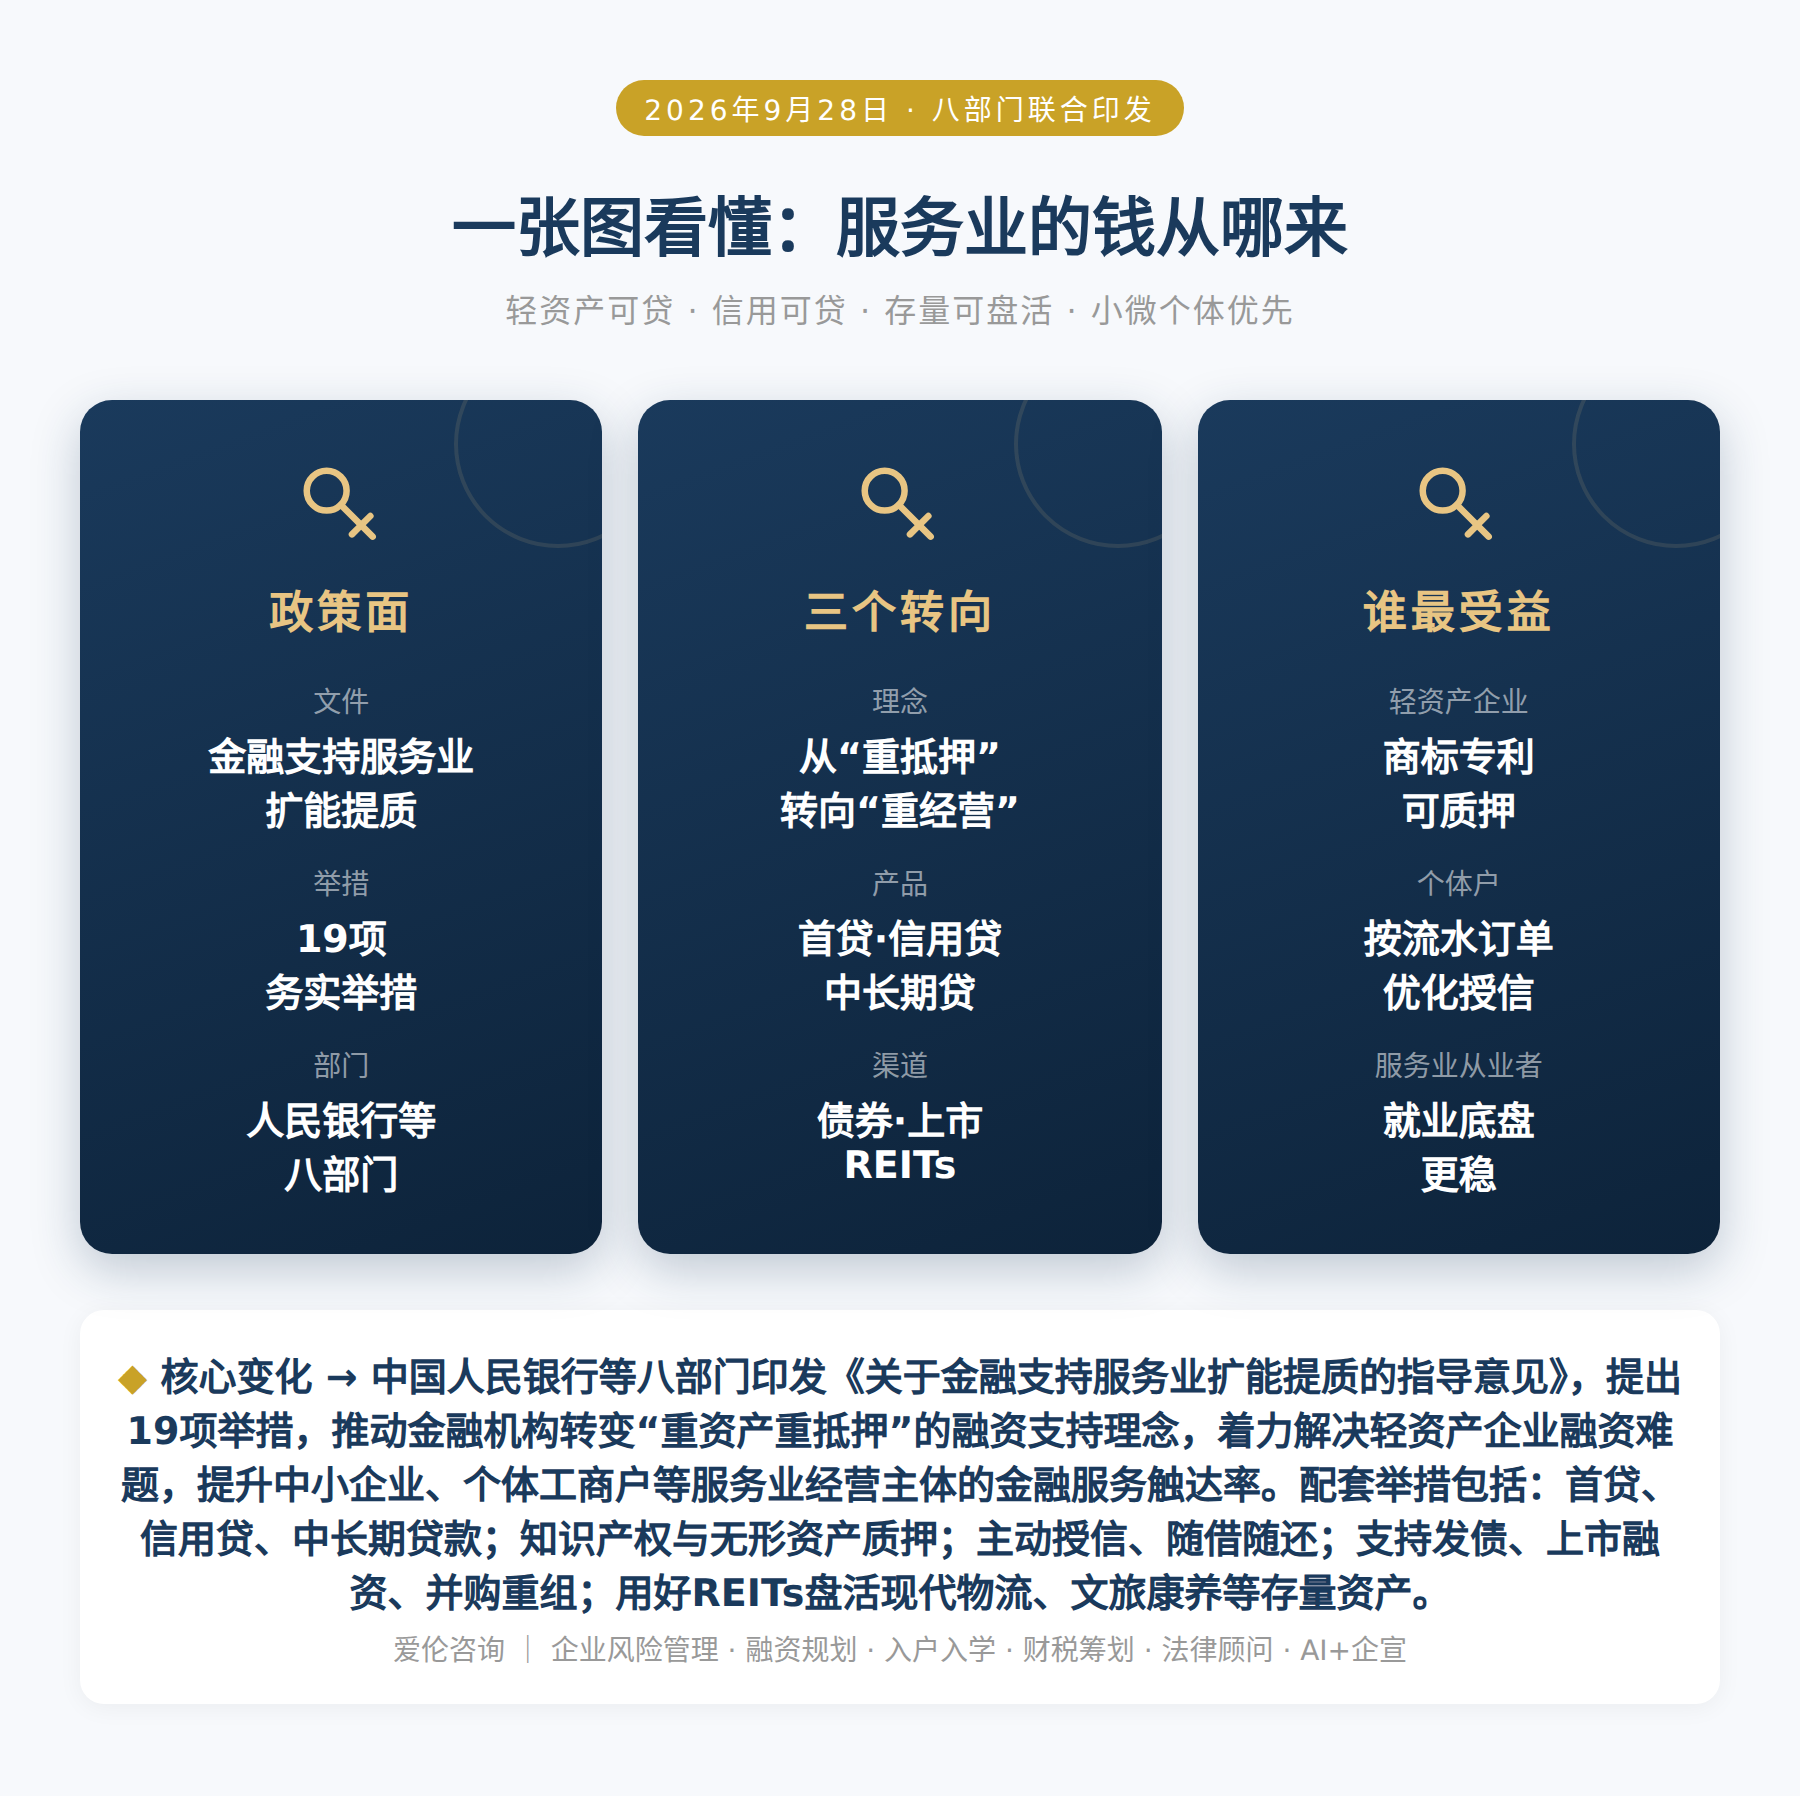
整份文件共19项举措,说成大白话其实就一句:银行看企业的眼光,要从"有没有房子抵押"转向"经营得好不好、信用够不够"。文件开宗明义提出,要推动金融机构转变传统"重资产重抵押"的融资支持理念,着力解决轻资产企业融资难题,持续提升中小企业、个体工商户等服务业经营主体的金融服务触达率。
第一,银行被要求"主动找客户",而不是等人上门。全国性银行要围绕国家重大战略和服务业薄弱环节,自主选择3—5个重点方向强化金融供给;地方法人银行要围绕1—2个行业,开发适配本地特色的金融产品。文件还要求做好首贷、信用贷、中长期贷款支持,推广主动授信、随借随还贷款模式——也就是说,对从没贷过款的"白户"、没有抵押物的轻资产企业,要专门设计产品,而不是一句话拒之门外。
第二,能拿来"抵押"的东西,范围被大大拓宽了。文件提出健全知识产权等质押融资机制,合理确定质押比率,提升无形资产质押放贷能力;依托融资信用服务平台加强信用信息归集共享,完善中小微企业信用画像。翻译一下:你的商标、专利、著作权、经营流水、订单、信用记录,都有可能变成"能换钱的凭证"。对餐饮、住宿、零售等服务主体,明确要围绕流水、订单、房租等信息优化授信模式;对养老托育,甚至提出探索养老床位收费权质押融资;对物业、零售、家政等服务企业的数字化改造,提供融资、融智等综合服务。
第三,融资不只是"贷款"这一条路。文件支持符合条件的服务业企业发行债券、上市融资、并购重组;首次明确用好资产证券化和基础设施领域、商业不动产投资信托基金(REITs)等工具,盘活现代物流、文旅康养等现金流稳定的存量资产;还鼓励为持有运输工具、机器设备的经营主体提供定制化融资租赁方案。保险机构也被要求开发推广营业中断险、网络安全保险、公众责任险等险种,为服务业企业和从业人员分散风险。
为什么专门为服务业出台这样一份文件?因为它实实在在是我国"第一大产业"。国家统计局数据显示,2025年我国服务业增加值突破80万亿元,占GDP比重达57.7%,连续11年占据国民经济的"半壁江山",对经济增长的贡献率达61.4%。就业上更是如此——据央视新闻今年4月的报道,全国每10个就业者中,大约就有5个人从事服务业,民宿管家、整理收纳师、陪诊师、带货主播这些新职业,绝大多数也来自服务业。但长期以来,服务业的中小微企业普遍是"轻资产、缺抵押、快周转",和银行"重资产、重抵押、长周期"的授信逻辑存在错配,知识产权、品牌价值、经营流水这些真金白银的要素,过去很难变成贷款依据。这份文件,就是冲着这个堵点去的。
把它放进今年的政策链条,方向会更清楚:6月,人民银行等六部门印发金融支持提振和扩大消费的19条举措,点名批发零售、住宿餐饮、家政服务、养老托育;9月28日同一天,国务院常务会议部署宏观政策发力提效、促进有效投资,明确"增加科技创新和技术改造、支农支小等再贷款额度""研究出台稳定房地产市场、促进就业增收等政策措施";今年小微企业金融服务政策也取消了普惠型小微贷款增速的硬指标,转向"稳投放、优结构、提质量、可持续"。一条主线贯穿其中:让钱更精准地流到实体、流到民生服务、流到最需要它的中小经营主体手里。
二、这意味着什么
🔑 信号一:银行眼里的"好客户",标准变了
过去评价一家小企业能不能贷款,抵押物几乎是唯一的通行证。这份文件明确要求"转变重资产重抵押的融资支持理念",还专门提出构建覆盖全生命周期的风险评估和差异化定价体系。等于承认:服务业的经营能力、现金流、信用,本身就值钱。对没有厂房、没有商铺的创业者,这是门槛实实在在的下降。
🔑 信号二:你的"无形资产"第一次被当成真资产
知识产权质押、无形资产质押、信用画像……这些词放在一起,指向同一件事:商标、专利、版权、订单、流水,正在从"软信息"变成"硬凭证"。谁把自己的经营数据留得更干净、更完整,谁在银行眼里就更"值钱"。
🔑 信号三:融资不只一条路,直接融资的门开得更大了
债券、上市、并购重组、REITs、资产证券化、融资租赁——这些过去更多属于大企业的工具,这次被明确写进服务业支持政策。一句话:不只看你能不能还上贷款,也看你有没有能力对接资本市场。
🔑 信号四:民生服务业被点名,"家门口的生意"更好做
餐饮、住宿、零售、居民服务、家政、养老托育、文体旅游……这些行业直接连着普通人的日常生活和消费。政策重点支持它们,一头连着就业,一头连着消费。对在这些行业里讨生活的人,这意味着更低的资金门槛、更便利的金融工具。
🔑 信号五(写给老板和企业主):靠"信息差"和"包装"的时代在退场
政策的方向是"以真实经营数据换信用"。资料真实、流水清楚、账目规范的企业,会越来越容易拿到钱、拿到低价的额度;而靠包装资料、虚构流水做生意的路子,只会越来越窄。行业没变,但生意的逻辑从"卖信息"变成了"卖专业"。
🔑 信号六:这不是一份孤立的文件,而是一整套组合拳
促消费19条、服务业金融19条、小微企业金融服务"提质"、国常会稳投资稳就业部署……政策在同一个方向上持续加码。对个人和小企业来说,最大的机会,就是趁着政策窗口期,把自己"变成银行愿意支持的样子"。
三、我们能做什么
从今天起,每一笔流水、每一张订单、每一份合同,都尽量走银行账户、留好凭证。政策明确要按流水、订单、房租信息优化授信,你留下的"痕迹"越完整,将来能贷到的额度可能就越多。另外,营业执照、纳税记录、社保缴纳、商标专利,这些都是你的"信用资产",别嫌麻烦,该登记登记、该申报申报。
文件明确做好首贷支持、规范发展助学贷和创业担保贷。如果你是刚起步的小店、工作室、家政或托育项目,第一次贷款尽量走正规银行,哪怕额度小——首贷记录本身就是宝贵的信用积累。不要一上来就找"高息过桥",那会把征信第一页写坏。
知识产权质押融资的机制正在健全,无形资产能不能"换钱",关键在权属清不清楚、评估能不能做。有专利、软著、注册商标的朋友,建议把证书、缴费记录、权属文件整理归档;有技术的小微企业,可以主动向银行咨询知识产权质押贷产品。
全国每10个就业者中约5人在服务业。政策加大对餐饮、住宿、家政、养老托育、文旅的金融支持,本质上是让这些吸纳就业最多的行业"活得好、撑得住"。对打工人来说,这意味着岗位更稳、行业更有奔头;也在提醒你,服务业里的新职业、新技能,值得多学一点。
建议把这个月当成"融资体检月":把负债列清、把账目理规范、把能用的政策工具列出来(信用贷、中长期贷、知识产权质押贷、政府性融资担保、创业担保贷)。走正规渠道、备齐真实材料,比临时抱佛脚找关系更靠谱。有条件的话,把融资结构和还款节奏重新设计一遍。
透明化和数据化是这轮政策的底色。靠信息不对称赚差价的空间在收窄,能帮客户理清结构、配对政策、合规控成本的机构,价值反而更高。早一天把服务做实,早一天站稳脚跟。
💡 这份文件说到底是同一句话:钱,正在从"认抵押物"转向"认经营能力"。对普通人,是把流水和信用养起来;对老板,是把融资的路走正确、走合规。资金怎么筹、成本怎么降、政策怎么用——企业融资规划、财税筹划、房产咨询、入户入学、法律顾问、公司注册,六大板块,找阿梁。
四、一张图看懂
财税筹划 · 法律顾问 · AI+企宣
 粤公网安备 44011102485060号