过去二十年,判断经济好不好,看的是"贷款增速";判断自己能不能借到钱,看的是"额度够不够"。但9月16日央行行长的一篇署名文章,加上9月17日凌晨美联储的一次加息,把这两条老经验同时改写了。
一、发生了什么
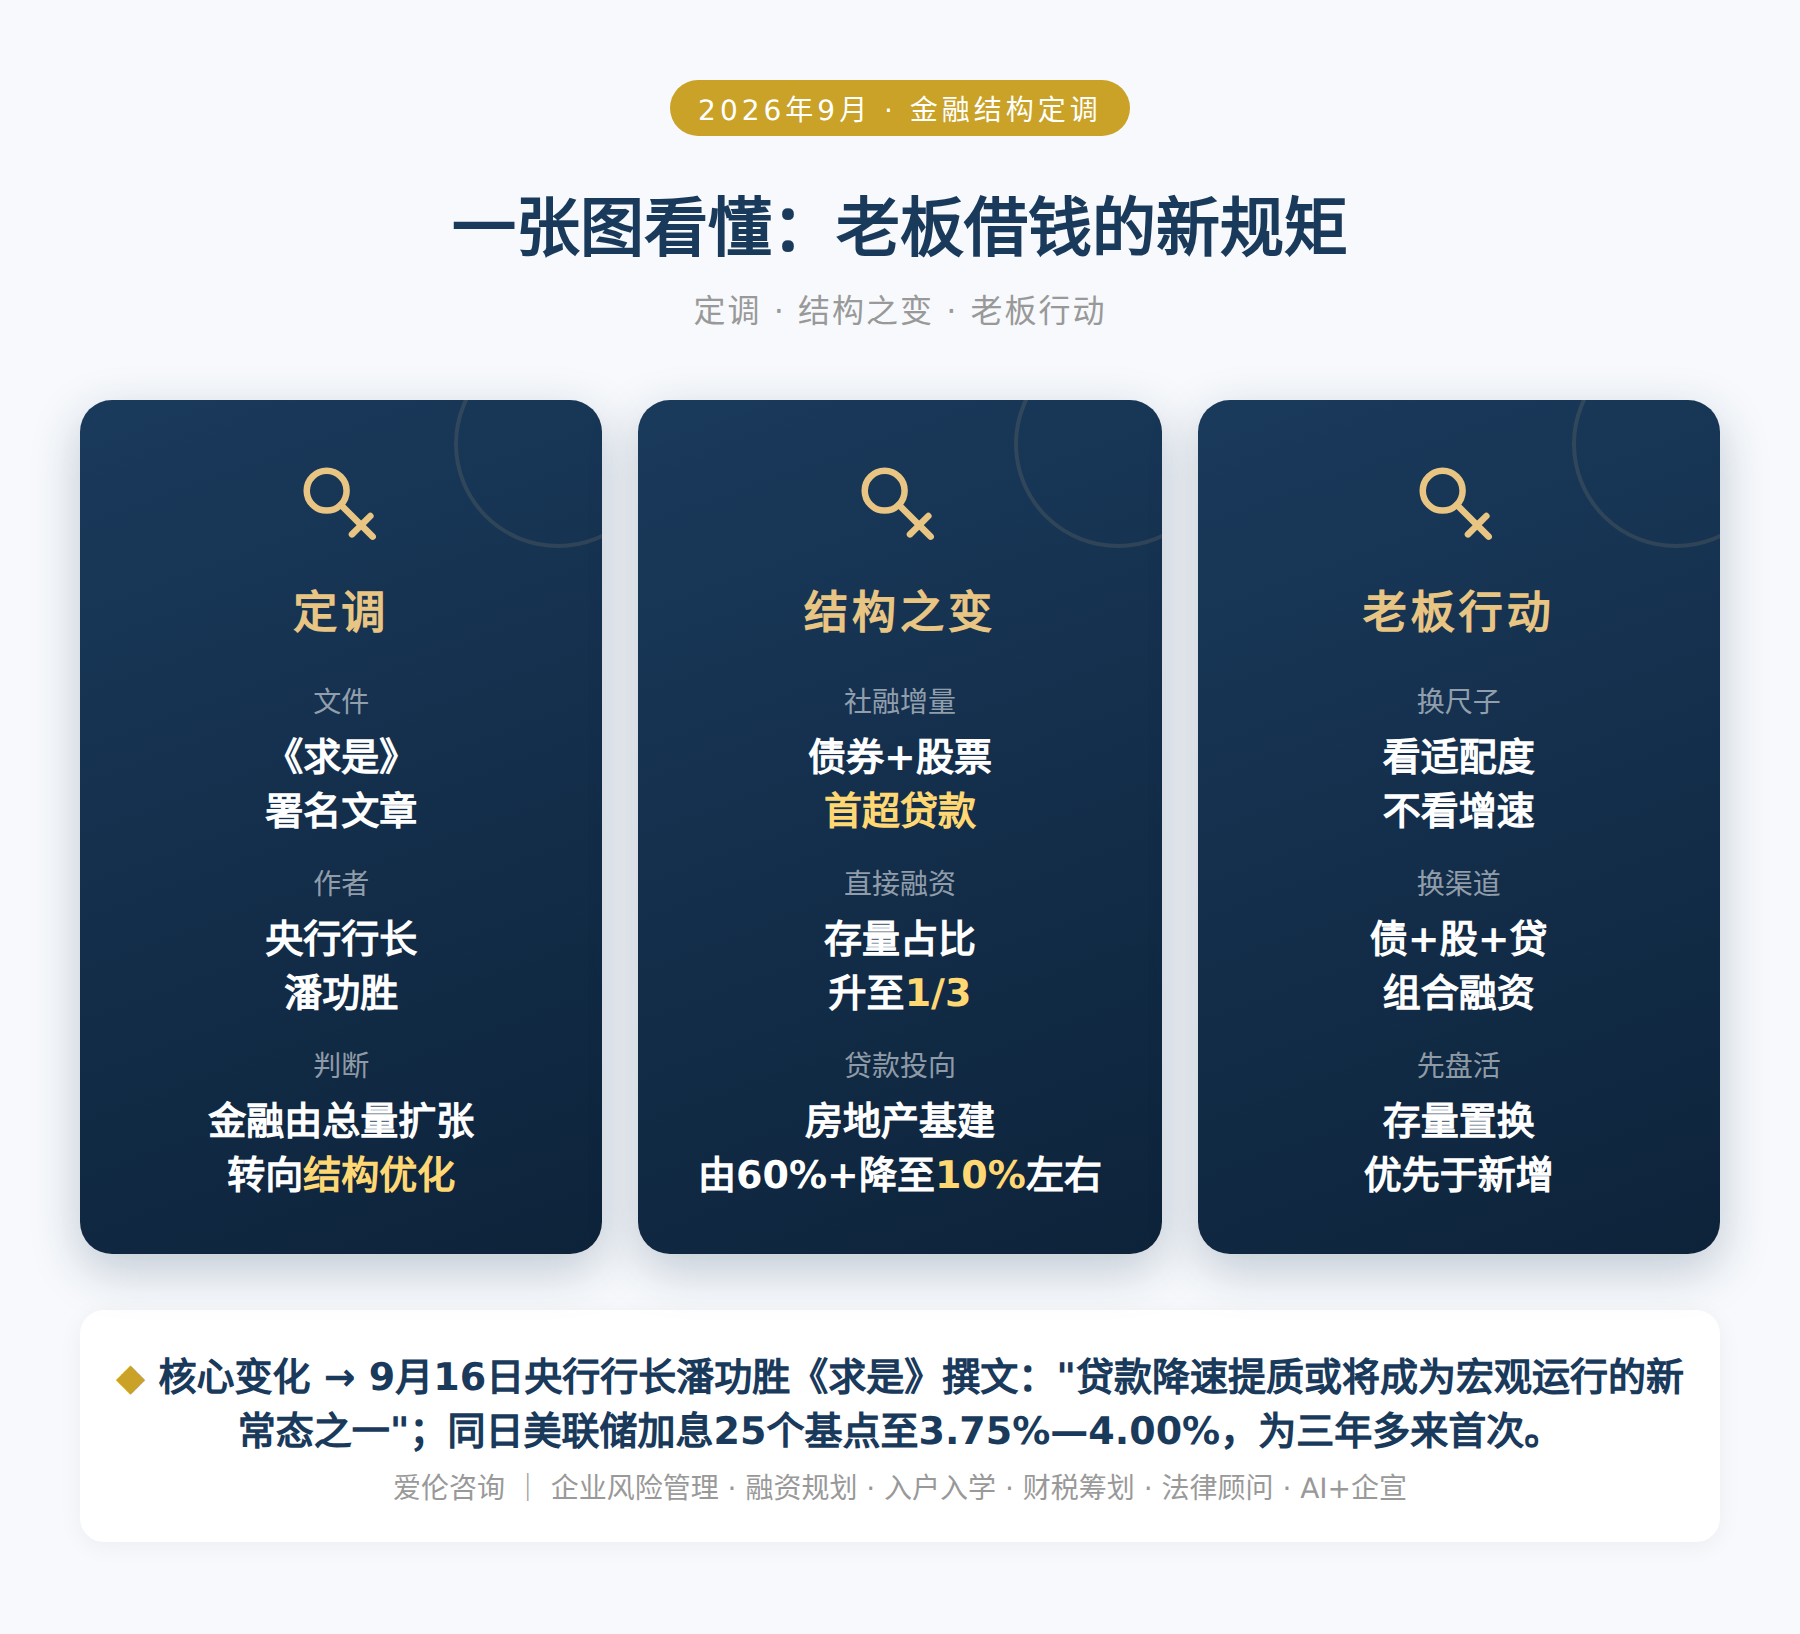
先说国内。9月16日出版的《求是》杂志,刊发了中国人民银行党委书记、行长潘功胜的署名文章,题为《深刻认识中国金融结构变迁 提升金融服务实体经济适配性》。文章系统盘了一遍中国金融的家底,也给出了一个非常直白的判断:我国金融发展正由"总量扩张为主"转向"结构优化为主",贷款降速提质或将成为宏观运行的新常态之一。
文章给出的数据很具体:目前我国社会融资规模存量超过460万亿元,广义货币余额超过350万亿元,贷款余额超过280万亿元,宏观金融总量规模已经很大。在这个体量下,增速是"增量÷全部存量",分母变大了,增速自然会往下走——文章说得很清楚:"金融总量增速有所下降也是自然的","全部信贷要保持过去的增速是很难的,也是没有必要的"。
结构的变化更值得注意。从增量看,2013年以前,新增间接融资(基本就是贷款)占社会融资规模增量的比重在80%以上;到2025年,社融增量35.6万亿元中,企业债券、政府债券和股票融资合计占比约47%,首次超过贷款。从存量看,2026年6月末,间接融资余额占比降至2/3左右、贷款余额占比降至60%左右,直接融资余额占比升至1/3左右,其中债券融资占比约30%。从投向上看,近10年,房地产、基础设施新增贷款在全部贷款中的占比由60%以上降至10%左右,金融"五篇大文章"领域的新增贷款占比则升至70%以上。
还有一个数字,做房产和抵押融资的老板要记住:2025年至2026年上半年,房地产贷款余额累计下降超过2万亿元。文章指出,这些领域"不仅不再增长,反而还在下降",其他领域的贷款要先填补上这个下降的部分,才能带来总量上的增长。
针对下一阶段的货币政策,文章也定了调:淡化对数量目标的关注,特别是对贷款单一渠道的关注,把金融总量更多作为观测性、参考性、预期性指标;更加注重发挥价格型调控的作用,完善短端利率调控机制,完善存贷款利率定价,为经营主体提供更多的贷款定价基准选择;同时加强利率政策执行和监督,持续整治金融业"内卷式"竞争和资金空转。
再说外部。北京时间9月17日凌晨,美联储联邦公开市场委员会(FOMC)以12票赞成、0票反对的结果,决定将联邦基金利率目标区间上调25个基点,至3.75%—4.00%。这是美联储自2023年7月以来首次加息(时隔约3年零2个月),也意味着2024年9月开启的降息周期正式结束。美联储主席沃什的表态是:"通胀依然高企。"
市场反应很直接:点阵图中值显示2026年底利率将升至约4.10%,18名官员中有16人预计年内至少还会再加息一次;美股三大指数尾盘跳水,道指收跌1.21%、创6月中旬以来收盘新低,标普500跌0.45%;10年期美债收益率维持在5%上方(约5.03%);美元指数重新站上100关口;现货黄金收跌约0.7%、报4264美元/盎司左右。利率期货显示,市场对10月再加息一次的押注概率已超过50%。
二、这意味着什么
🔑 信号一:外部在加息,但国内的钱不会跟着变贵
美联储重启加息,最容易被误读的地方是"全球利率上行,国内融资成本也要涨"。传导逻辑没这么直线:美联储政策向国内传导的核心渠道是人民币汇率,而不是直接抬高国内贷款定价。当前我国货币政策坚持"以我为主",国内融资成本主要由国内经济基本面和政策利率决定。需要调整预期的地方在于——外部约束变强,国内降息的节奏可能会更谨慎、更看重"择机",别赌"马上大幅降息"。但同样,也别因为"加息"两个字就恐慌,急着去签高成本的长约。
🔑 信号二:"贷款降速"不等于"银行不放钱",是尺子该换了
过去市场有个固化认知:贷款增速走高=信用扩张有力,增速回落=金融支持不足。文章明确要跳出这个框架。原因很实在——社融存量460万亿、贷款余额280万亿,在这么大的分母上,增速回落是数学结果,不是政策转向;房地产和基建贷款还在净减少,其他领域要先把这块缺口补上,才能有总量增长。而且文章说了一句关键的话:"对于支撑经济增长来说,盘活低效存量贷款和新增贷款的意义本质上是相同的。"这句话,直接决定了老板接下来该先干什么。
🔑 信号三:融资渠道从"一条腿"变成"多条腿"
增量上债券和股票融资首次超过贷款,存量上直接融资占比升到1/3——这是融资结构的实质性换挡。翻译成老板的语言:"只有银行贷款"这个认知,正在变成融资路上的最大成本。债券、股权、供应链金融、应收账款融资、融资租赁,这些工具的可得性都在上升。过去是银行挑你,现在是你得主动挑工具;不了解自己的融资结构,就等于拿着一把尺子量三种东西。
🔑 信号四:钱的投向变了,定价方式也在变
房地产、基建新增贷款占比从60%以上降到10%左右,"五篇大文章"(科技金融、绿色金融、普惠金融、养老金融、数字金融)领域升到70%以上——这意味着银行的信贷资源和考核导向,已经整体挪到了新赛道上。同时,央行提出"淡化数量目标""更加注重价格型调控""完善存贷款利率定价、提供更多贷款定价基准选择",并持续整治"内卷式"竞争和资金空转。两件事同时发生:银行会更挑客户、更看真实经营质量;但定价会更透明,货比三家的空间更大了。
三、老板该怎么办
别再拿宏观贷款增速判断自己的融资环境,改用三个自己的指标:期限适配(短期经营要用短期资金,别拿三年期贷款去做三个月周转)、成本可比(同一笔用途至少问三家,比 LPR 加点而不是只比"利率")、现金流覆盖(月还款额不超过经营性现金流的50%)。这三个指标,比任何宏观数据都更决定你的生死。
既然直接融资增量已经超过贷款,就该把自己的融资结构图重画一遍。有技术、有专利、有研发投入的企业,重点确认自己能不能对号入座科技金融、专精特新相关政策和再贷款工具;做实体经营、有稳定订单的,看应收账款融资、供应链金融、票据贴现能不能把账期压力转出去。结合9月国办《关于加强中小企业回款难问题治理有关工作的通知》的方向——大型企业被要求缩短账期、规范非现金支付,中小企业的应收账款价值正在被动提升,这类资产该用起来,而不是躺在账上等。
潘功胜文章里那句"盘活低效存量贷款和新增贷款意义本质相同",是最有含金量的一句。对老板来说,融资的第一动作不是跑银行开新额度,而是:把高息负债置换掉、把闲置的资产(房产、设备、应收、存货)盘活、把账期压下来。同样的现金流,存量端省下的利息是确定的收益,新增额度只是可能性。顺序颠倒,就会一边背着高息,一边到处求新贷。
信贷导向从房地产、基建转向新赛道,意味着银行的审贷逻辑也在从"看抵押物"转向"看经营数据"。纳税申报、社保缴纳、对公流水、真实订单合同、规范的财务报表——这些不是"要贷款时才准备的资料",而是日常就要维持的信用资产。财税合规这件事,拖到需要用钱的那一天再去补,成本会成倍上升;提前理顺,融资时就是加分项。
美联储加息对国内贷款定价的直接影响有限,真正影响你的,永远是你自己的资产负债结构和经营数据。这一轮内外同时变化给出的信号很清楚:钱的总量还在,但分配规则换了——从"谁能拿到"变成"谁配得上"。与其猜政策、猜利率,不如把自己的结构、账本、现金流整理清楚,让每一分钱都能被解释、被核验。
💡 这一轮最值得记住的一句话,不是"加息",而是"贷款降速提质"。降速说的是宏观的大数,提质说的是你手里的结构。大数你改变不了,结构你每天都能优化。融资规划、财税筹划、企业风险管理,找阿梁。
四、一张图看懂
财税筹划 · 法律顾问 · AI+企宣
 粤公网安备 44011102485060号