很多人判断“钱紧不紧”,习惯只看一个数字:贷款增速。但8月的金融数据给出了一个新答案——钱没少,是走的路变了。看懂这个变化,你才知道下一步该去哪里融资。
一、发生了什么
9月14日,中国人民银行发布2026年8月金融统计数据报告。先看总量:
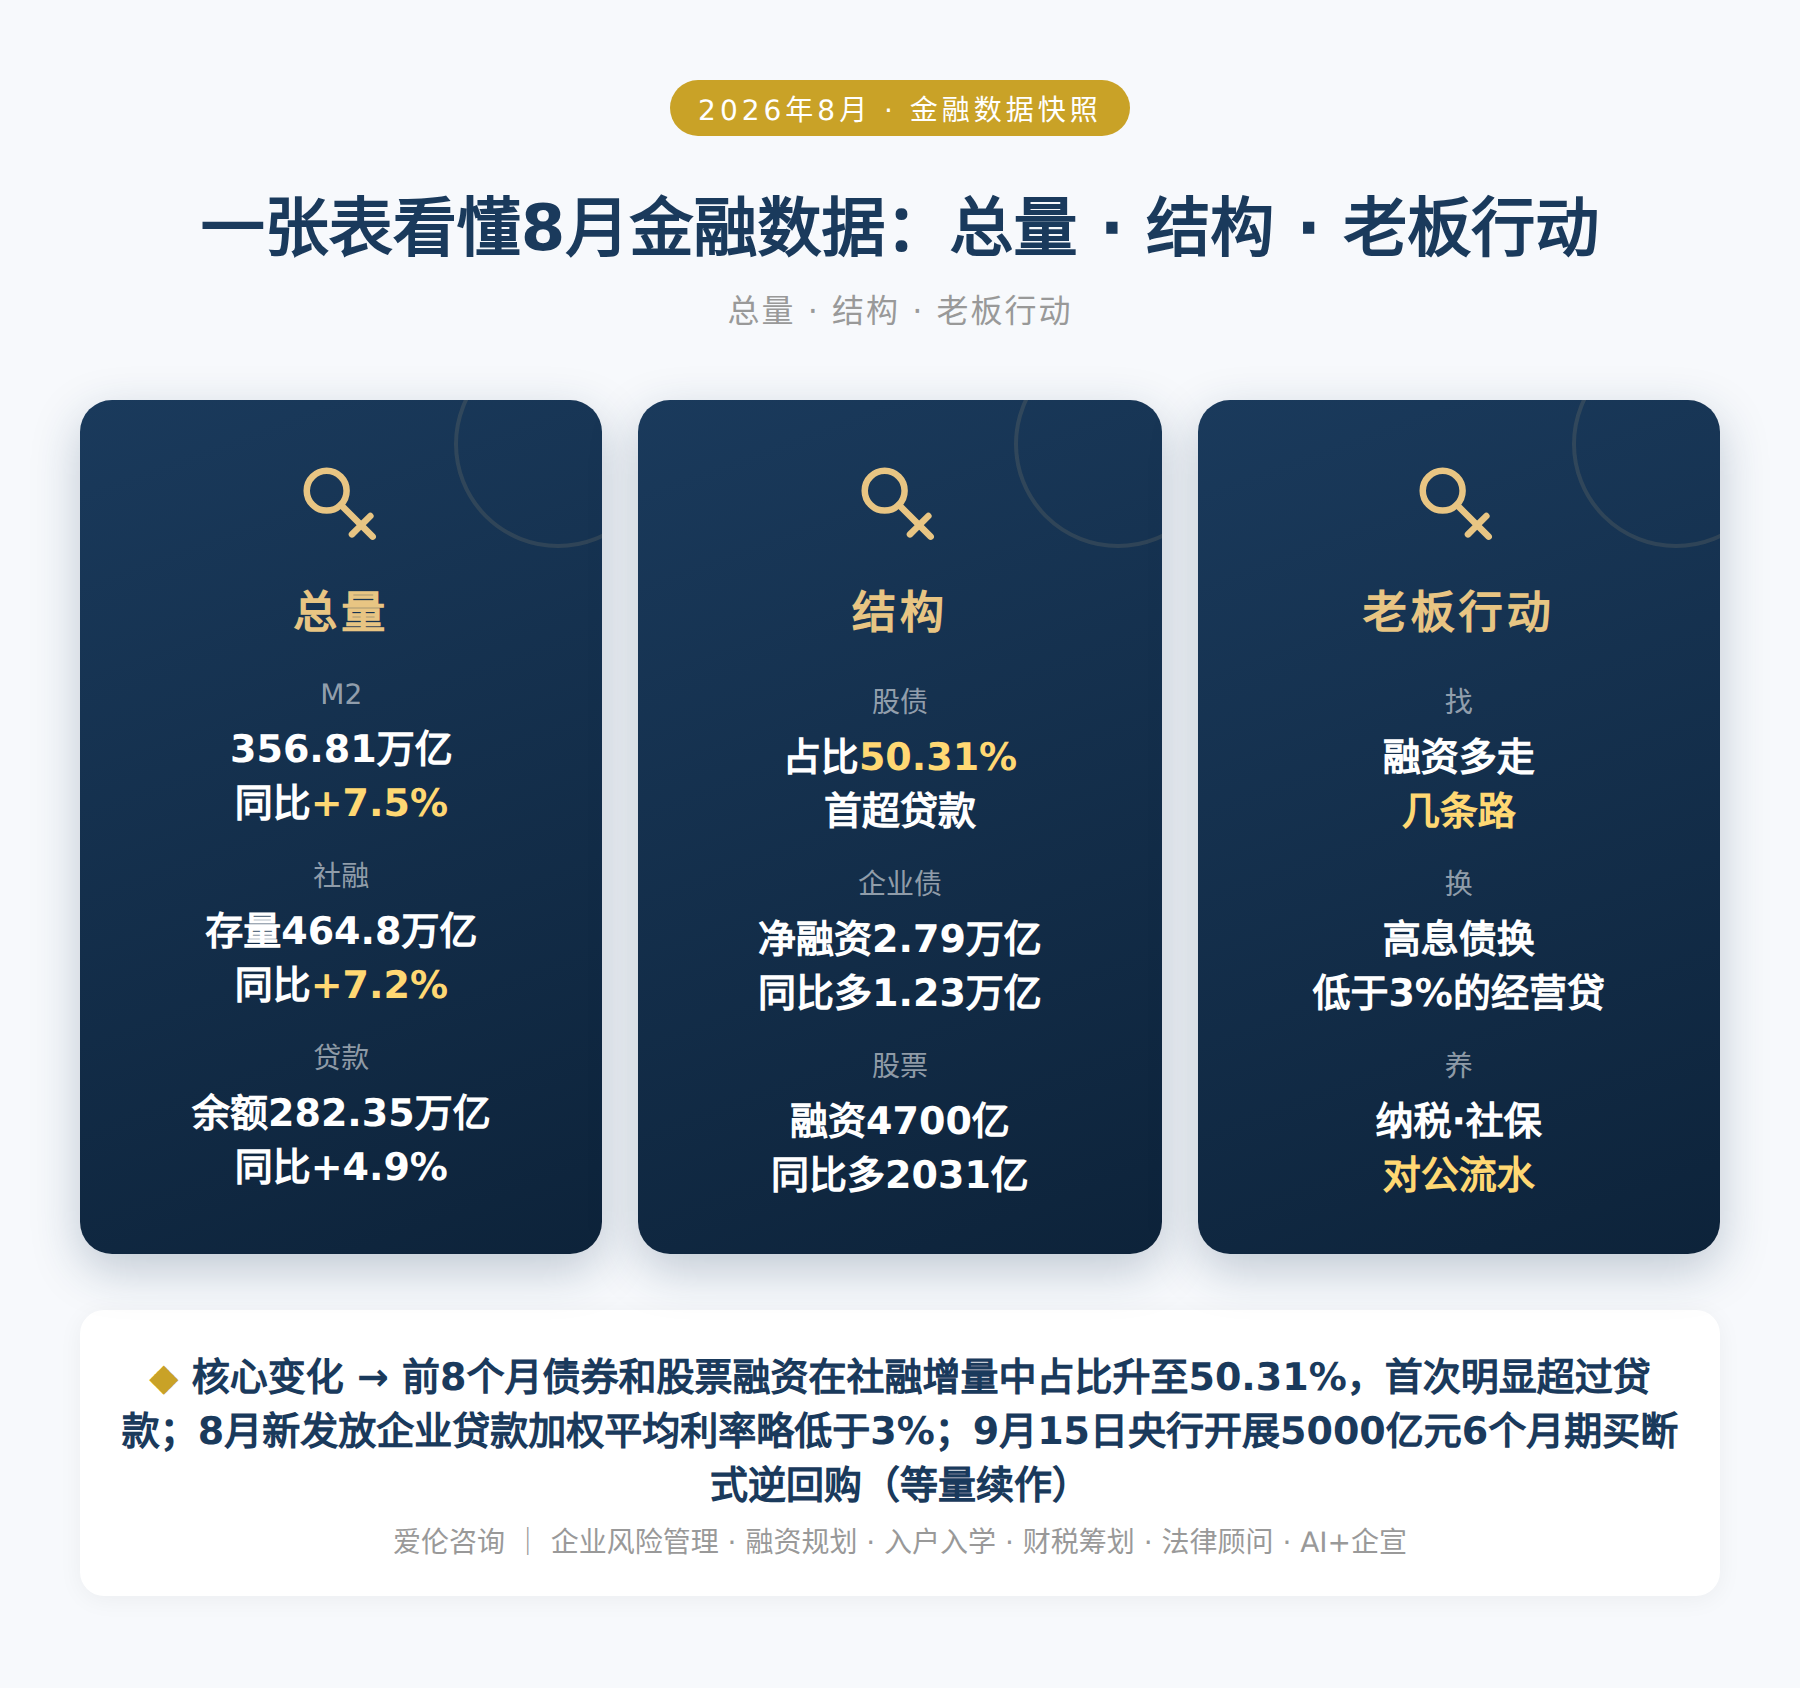
8月末,广义货币(M2)余额356.81万亿元,同比增长7.5%;狭义货币(M1)余额115.77万亿元,同比增长4.1%;社会融资规模存量464.8万亿元,同比增长7.2%;人民币各项贷款余额282.35万亿元,同比增长4.9%。
再看增量:前8个月社会融资规模增量累计为23.91万亿元,比上年同期少2.64万亿元;人民币贷款增加10.44万亿元,其中企(事)业单位贷款增加11.26万亿元、中长期贷款增加5.64万亿元;企业债券净融资2.79万亿元,同比多1.23万亿元;政府债券净融资8.77万亿元;非金融企业境内股票融资4700亿元,同比多2031亿元。
但今天真正值得划重点的,是结构上的一个历史性变化:前8个月,债券和股票融资在社会融资规模增量中的占比升至50.31%,已明显超过贷款占比(42.79%),较五年前同期高出近20个百分点。其中企业债券占比升至11.67%,较上年同期提升约5.8个百分点。
光大证券固定收益首席分析师张旭的判断很直接:债券融资已经在社融中承担了“挑大梁”的角色。业内专家进一步解释,这不是短期的季节性扰动,而是需求侧经济结构转型、金融供给侧多层次市场体系完善共同作用下的长期趋势——房地产和融资平台这类“贷款密度高”的领域信贷需求自然回落,而以科技创新为代表的新质生产力“贷款密度低”,融资渠道反而更丰富。
信贷结构也在同步优化:截至8月末,普惠小微贷款余额38.13万亿元、同比增长8.3%,不含房地产业的服务业中长期贷款余额62.25万亿元、同比增长9.3%,均高于各项贷款整体增速;金融“五篇大文章”领域贷款增量占各项贷款增量的比重已提高到70%以上。
价格上也有好消息:8月新发放企业贷款加权平均利率略低于3%,比上年同期低约0.2个百分点;同时,以DR(存款类金融机构间债券回购利率)为定价基准的贷款已在全国多地相继落地。
同一天,央行还公告:9月15日以固定数量、利率招标、多重价位中标方式开展5000亿元买断式逆回购操作,期限6个月(181天),到期日为2027年3月15日。由于9月有5000亿元6个月期买断式逆回购到期,本月两个期限品种(3个月期、6个月期)均为等量续作,结束了此前两个月的加量续作过程。
二、这意味着什么
🔑 信号一:只看贷款增速判断“钱松钱紧”,已经不准了
过去市场习惯把贷款增速当作判断信用周期的核心指标。但权威专家这次明确提示:不能再仅凭贷款增长情况来判断信用扩张和金融支持实体经济的力度,要转向综合观察贷款、债券、股票等多元融资方式。翻译成人话:总量没缩,渠道换轨了——你身边有人贷不到款,不代表市场上没钱,可能只是路径和资质没对上。
🔑 信号二:直接融资“挑大梁”,中小企业也能用上
债券、股票融资占比过半,意味着企业的钱不再只从银行柜台来。对老板的实际意义是:融资方案的选项变多了——银行经营贷、信用贷是基本盘,债券(面向符合条件的企业)、融资租赁、供应链金融、股权融资都在成为常规选项。融资方式多元化,还体现为存量置换:企业发债置换银行贷款,本身就是“以更低成本、更可持续的方式拿到钱”。
🔑 信号三:贷款利率在历史低位,“价格”比“数量”更值得盯
企业贷款加权平均利率已略低于3%,还在往下走;以DR为定价基准的贷款在多省落地,意味着贷款定价更透明、更贴近市场。这背后是货币政策框架从“数量型”向“价格型”转型的长期方向:未来判断融资环境,更要看利率这个“价格信号”,而不是只盯投放规模。
🔑 信号四:5000亿中期流动性“等量续作”,不是收紧,也不是放水
东方金诚首席宏观分析师王青分析,本月买断式逆回购未加量续作,主要受政府债券净融资规模较为温和、银行信贷投放降速提质等因素影响;9月初以来短端利率DR001均值持续低于1.40%的政策利率,市场流动性较为宽松,央行7天期逆回购多为地量操作,意在引导DR001围绕政策利率平稳运行。他同时判断,随着稳增长政策发力、政府债券发行加快、8000亿元新型政策性金融工具投放推进,后续买断式逆回购、MLF等中期流动性工具有望加量续作,也不排除降准的可能。结论:短期资金价格稳,跨期资金有保障,这是安排融资节奏的好窗口。
三、老板该怎么办
先用一张表把自家条件梳理清楚:有没有可抵押资产、有没有连续纳税和社保、有没有稳定的对公流水、有没有应收账款和存货、是否属于科技或绿色等政策鼓励行业。不同条件对应不同融资路径——银行经营贷、税务融资、供应链金融、融资租赁、乃至股权融资,组合出来往往比单打独斗成本更低、额度更高。
企业贷款加权平均利率已略低于3%,同比还在下降。这是把高息的信用贷、网贷、非正规过桥置换为经营贷、税务融资等低成本产品的好时机。同样是借钱,换个渠道,一年的利息可能差出一辆车的钱。
金融机构看的从来不只是抵押物。稳定的纳税记录、规范的社保缴纳、真实的经营流水、以及专精特新等评价结果,都在成为融资增信的“硬通货”(工信部已明确探索把专精特新发展评价结果用于金融领域)。这些不是临时抱佛脚能补的,要提前半年开始养。
信贷增量的七成以上集中在金融“五篇大文章”领域——科技金融、绿色金融、普惠金融、养老金融、数字金融。对照一下自己的业务:是不是科技型、是不是在做设备更新和技术改造、是不是在服务小微和民生?方向对上了,贴息、再贷款、专项产品这些工具才用得上。
政府债券净融资前8个月已达8.77万亿元,8000亿元新型政策性金融工具也在加快投放,意味着基建、市政、设备更新等领域会有一批项目落地。做工程、做配套、做供应的企业,该主动去对接项目方,把订单和现金流排在前面。
美联储将于美东时间9月15日至16日召开议息会议,北京时间17日凌晨公布决议,市场普遍预计加息25个基点;近期10年期美债收益率已突破5%。外币负债、结售汇、跨境结算的安排,尽量避开决议前后的波动窗口,人民币结算和汇率对冲工具提前谈好。
💡 总量宽松、结构换轨、利率低位——这是过去十年很少同时出现的组合。能借到便宜钱的人,靠的不是运气,是提前半年养好的经营底子。融资规划、财税筹划、企业风险管理,找阿梁。
四、一张图看懂
财税筹划 · 法律顾问 · AI+企宣
 粤公网安备 44011102485060号