回款难,不是财务上的小毛病。货款压在别人账上,工资、房租、材料款却一天不能拖——这是很多中小企业最真实的现金流困境。这一次,国家把“按时付钱”写成了硬约束。
一、发生了什么
9月10日,新华社发布消息:国务院办公厅印发《关于加强中小企业回款难问题治理有关工作的通知》(国办发〔2026〕24号),对依法治理中小企业回款难问题作出部署。文件落款日期为9月3日。
铺垫早已在做。2025年6月施行的《保障中小企业款项支付条例》就明确:机关、事业单位、大型企业从中小企业采购货物、工程、服务,一般应当自交付之日起60日内支付款项,不得强制中小企业接受商业汇票、应收账款电子凭证等非现金支付方式。2026年8月的国务院常务会议,进一步研究部署治理拖欠企业账款工作。
这次《通知》,把原则性要求变成了可操作的规则。四个动作最值得老板注意:
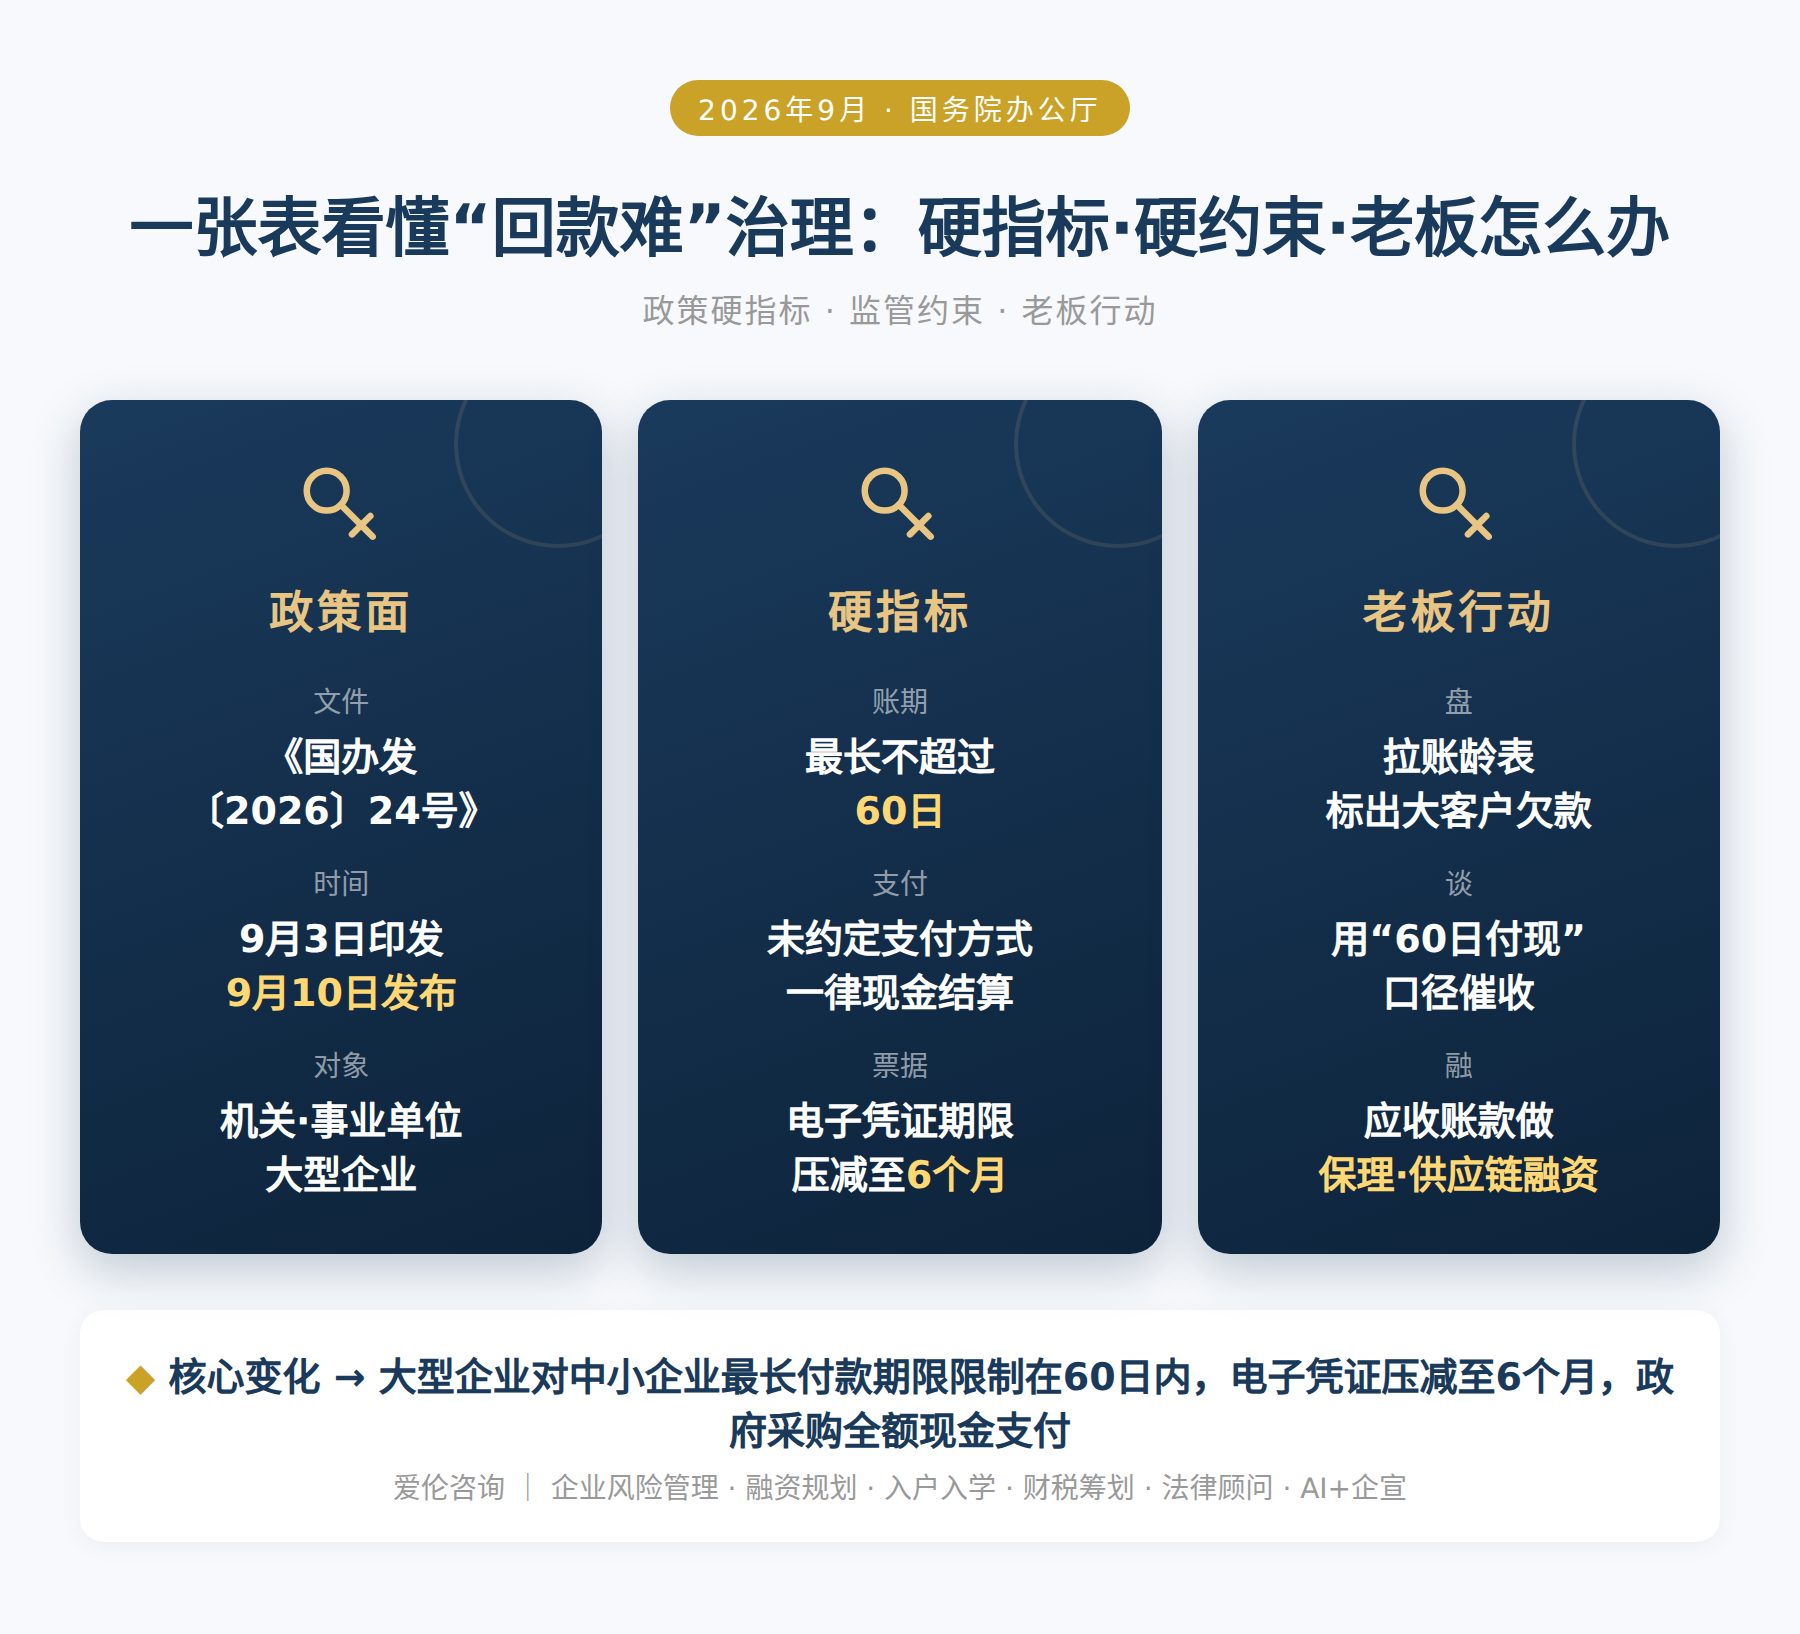
一是分行业明确合理账期,账期封顶60日。各行业主管部门要把及时支付要求嵌入行业管理,明确账期起算节点、账款支付方式及流程、检验验收(或工程竣工结算)标准及期限、最长付款期限这“付款四项关键要素”;在尊重交易习惯的同时,引导大型企业将对中小企业最长付款期限限制在60日内。对合同中未明确支付方式的,机关、事业单位、大型企业一律使用现金支付中小企业账款,不得以商业汇票或应收账款电子凭证替代。
二是推动龙头率先践行“60日付现承诺”。发布大型企业及时支付倡议,引导大型企业特别是龙头企业带头承诺:自货物、工程、服务交付之日起60日内以现金方式向中小企业支付账款。同时督促大型企业严格按会计准则记账,纠正不签合同、不开发票、不确认债权债务关系等行为。
三是加强大型企业支付行为监管,拖欠要挨罚。建立健全大型企业账款监测机制,重点关注应付账款规模大且现金类资产充裕的大型企业;对故意拉长账期的,多部门联合约谈、督促整改,拒不改正的依法依规联合惩戒,被认定为严重失信的在“信用中国”网站公示。加快细化反不正当竞争法第十五条执法指引,对模糊账期起算点、拖延验收结算、用商业汇票或电子凭证变相延长付款期限等行为依法处罚、公开曝光。应付账款达到一定规模的上市公司,须披露主要支付方式、平均账期、商业汇票和电子凭证开立情况。
四是规范非现金支付工具,压减电子凭证期限。将电子凭证最长付款期限压减至6个月,电子凭证服务平台不得新开立付款期限超过6个月的电子凭证,商业银行、商业保理公司不得为付款期限超过6个月的电子凭证提供融资;平台经营数据接入上海票据交易所,由票交所跨机构、全口径监测大型企业商业汇票和电子凭证开立情况。
此外,在资金传导和融资支持上:政府采购项目全额采用现金支付;央企对中小企业全部采用现金支付;支持大型企业通过贷款、发债融资置换应付账款,及时向上下游中小企业支付现金。
行业层面已有先行样板。9月8日,工信部、市场监管总局联合印发《关于推动汽车企业规范供应商账款支付 优化账期管理的通知》,鼓励汽车企业对中小企业供应商货款30天内完成支付、最长60天,鼓励全部采用现金支付。整车—零部件这一“账期重灾区”,被打了个样。
二、这意味着什么
🔑 信号一:从“倡议”到“硬约束”,60日付现成为行业导向
过去治理拖欠,多以“督促整改”为主,约束偏软。这次把60日写进行业规则、写进龙头承诺,并配套监测、约谈、惩戒、曝光四条链——按时付钱从道德倡议,变成了可核查的制度安排。中小企业催款时,手里多了一个明确的政策口径。
🔑 信号二:票据替代现金的“隐性占款”被掐断
很多中小企业不是没回款,而是“回的是票”。商业汇票、应收账款电子凭证拿到手不等于拿到钱,想提前变现要承担贴现成本,相当于被动让利;电子凭证期限过长,还会叠加强制配套保理,把财务负担越滚越大。这次压减电子凭证期限至6个月、严禁新开超6个月凭证与融资,直接堵住“用票据变相拖账”的口子。
🔑 信号三:拖欠成本上升,信用惩戒长出牙齿
联合约谈、联合惩戒、信用中国公示、上市公司强制披露、反不正当竞争执法——大型企业拖欠的“收益”没变,但“代价”明显变高。尤其是“应付账款规模大、现金却充裕”的企业被点名重点关注。拖欠不再是一个没有成本的选择。
🔑 信号四:回款变快+应收账款可融资,现金流两端同时松绑
一端是回款变快,60日付现改善经营性现金流;另一端是融资支持——支持大型企业贷款、发债置换应付账款,也意味着中小企业手里的应收账款更容易做保理、做供应链金融变现。进得早、转得动,对轻资产中小企业是双重利好。
💡 这一轮政策的核心,是把“中小企业敢于要账”变成“大型企业不敢不付”。
三、老板该怎么办
把所有未回款项按客户、按合同、按账龄(30天内/30-60天/60-90天/90天以上)拉一张表。对照政策:一般采购60日付清是底线,超期就是拖欠。哪些是政府、事业单位、央企、大型企业欠的,单独标出来——这些正是政策重点盯的对象,也是你催收底气最足的部分。没有账龄表,就没有催收的靶子。
跟大客户谈付款,别再只靠“关系”和“惯例”。直接把国办发〔2026〕24号和《保障中小企业款项支付条例》摆上桌:合同未明确支付方式的,应当现金支付;不得强制你接受商业汇票或电子凭证;约定了账期的,超期应依法支付利息。有理有据,比反复“求”付款有效得多。
续签或新签合同,务必把“付款四项关键要素”写全:账期从哪天起算、用什么方式支付、验收或结算的标准和期限、最长付款期限。特别是账期起算点——模糊的起算点是大企业拖账的惯用手法,写清“自验收合格之日起X日内”,才能防住“永远在验收”。
收到商业汇票或电子凭证,先算贴现成本:票面期限多长、贴现率多少、贴现费谁承担。政策明确不得强制接受、不得用票据变相延长付款,若对方强推,可据理协商甚至投诉。手里已有超6个月期限电子凭证的,尽快对接银行或保理安排变现,别等到平台停止服务才着急。
如果短期确实等不到回款,可以用规范的应收账款做保理或供应链金融融资,把“账面应收”提前变成“可用资金”。同时注意财税处理:应收账款坏账、贴现成本、保理费用的账务与税务处理要规范,别让融资动作带来新的合规风险。
长期恶意拖欠的,可以通过全国违约拖欠中小企业款项投诉平台等渠道反映;被认定严重失信的拖欠方,会在“信用中国”公示。把证据(合同、送货或验收单、发票、对账单、催款记录)留全,投诉和维权才有支点。
💡 政策给了工具,但不会自动帮把钱收回来。账,还是要自己去要——只是这一次,你手里有了硬规矩。
四、一张图看懂
财税筹划 · 法律顾问 · AI+企宣
 粤公网安备 44011102485060号